TTS MG: Como Funciona e Quem Pode Reduzir o ICMS
Revisado em 16 de novembro de 2026.
TTS MG significa Tratamento Tributário Setorial de Minas Gerais. Ele reúne regras direcionadas a determinadas atividades e operações, que precisam ser confrontadas com a realidade da empresa. Para o empresário, a análise deve mostrar o que muda no ICMS, no caixa e nas condições para operar.
A decisão começa pelo enquadramento: atividade, produtos, compras e vendas. Neste guia, você entenderá como organizar essa análise e distinguir mecanismos que podem ter efeitos financeiros diferentes. A solicitação e os custos do regime especial estão no artigo de RET MG.
Quem pode avaliar o TTS MG?
A Resolução SEF nº 5.424/2020, com alterações, relaciona tratamentos setoriais padronizados concedidos por e-PTA-RE-Automatizado. Entre as atividades estão indústria de calçados, confecções, corredor de importação, e-commerce não vinculado e outros setores. Isso mostra que TTS não é uma expressão exclusiva de loja virtual.
Para preparar o diagnóstico, identifique primeiro a atividade efetiva do estabelecimento. Depois, descreva quais mercadorias entram, como são movimentadas e quem compra. O nome do setor ajuda a localizar a análise, mas não substitui a conferência das operações e condições aplicáveis.
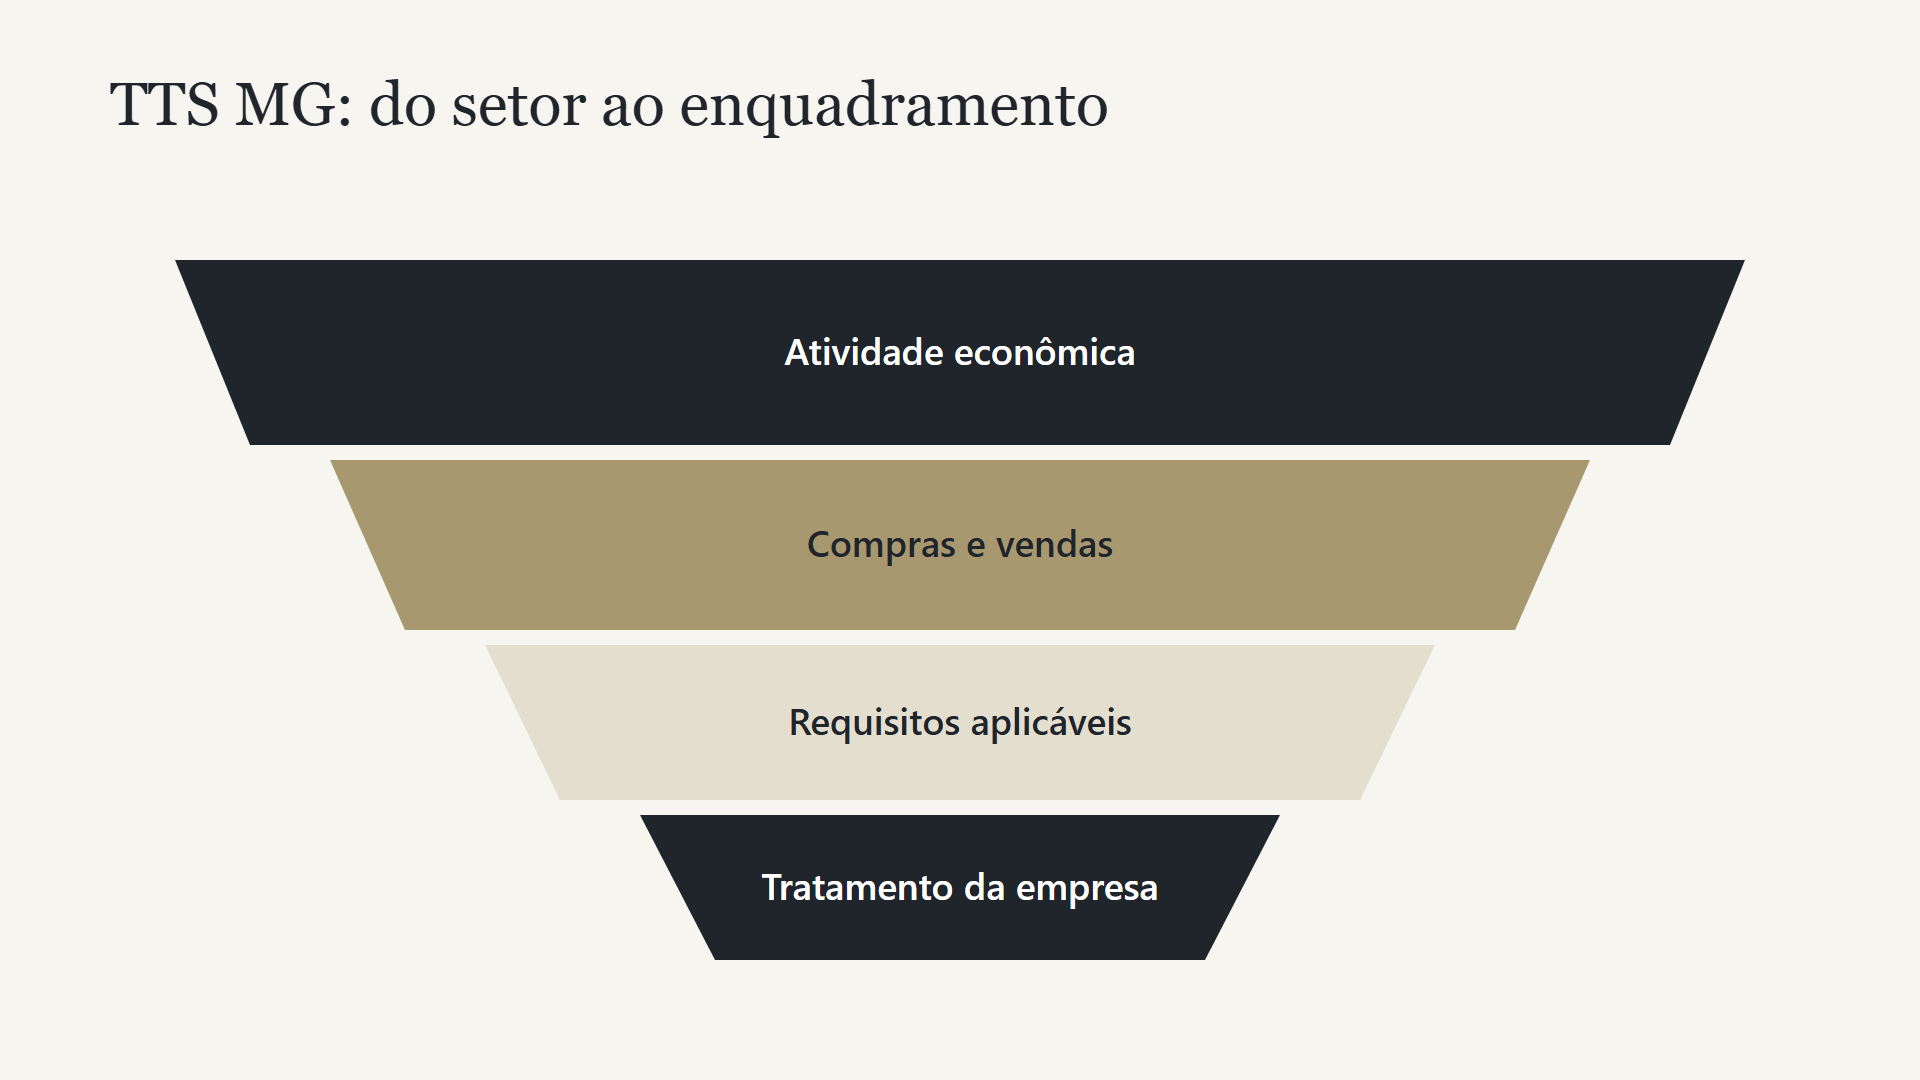
O percurso visual começa amplo e termina na situação da empresa. Duas empresas do mesmo segmento podem ter compras, destinatários e estruturas diferentes. Por isso, uma proposta útil deve indicar quais operações foram consideradas e quais ficaram fora da projeção.
O que o TTS MG pode mudar no ICMS?
Os efeitos precisam ser identificados por mecanismo. No recorte do comércio eletrônico, por exemplo, a Resolução nº 5.793/2024 contempla procedimentos relativos a diferimento, responsabilidade por substituição tributária e escrituração/apuração com crédito presumido. A modalidade e suas restrições delimitam o alcance.
| Mecanismo analisado | Pergunta para a empresa | O que pedir na simulação |
|---|---|---|
| Diferimento | Em qual momento ocorre o desembolso? | Cronograma do imposto e reflexo no capital de giro. |
| Crédito presumido | Como ele integra a apuração? | Débito, crédito, base e ajustes considerados. |
| Substituição tributária | Quem recolhe e quais mercadorias estão envolvidas? | Mapa dos produtos e responsabilidades. |
| Procedimentos fiscais | Quais rotinas precisam ser adaptadas? | Documentos, parametrização e responsáveis. |
A tabela é um roteiro de análise, não uma lista de benefícios disponíveis para toda empresa. Na apresentação do projeto, cada linha deve ser ligada à norma, à modalidade e à operação correspondente.
TTS MG não significa uma alíquota zero geral. Antes de comparar percentuais, peça a identificação do tributo, da base, da etapa e dos ajustes. Um valor encontrado em determinada saída não resume automaticamente o custo tributário de todo o negócio.
Diferimento é a mesma coisa que redução definitiva?
Para separar os conceitos na análise financeira, considere uma simulação nominal: em um cenário, a empresa desembolsa R$ 10 mil de ICMS no mês 1; em outro, os mesmos R$ 10 mil são pagos no mês 3. O gráfico compara o desembolso acumulado.
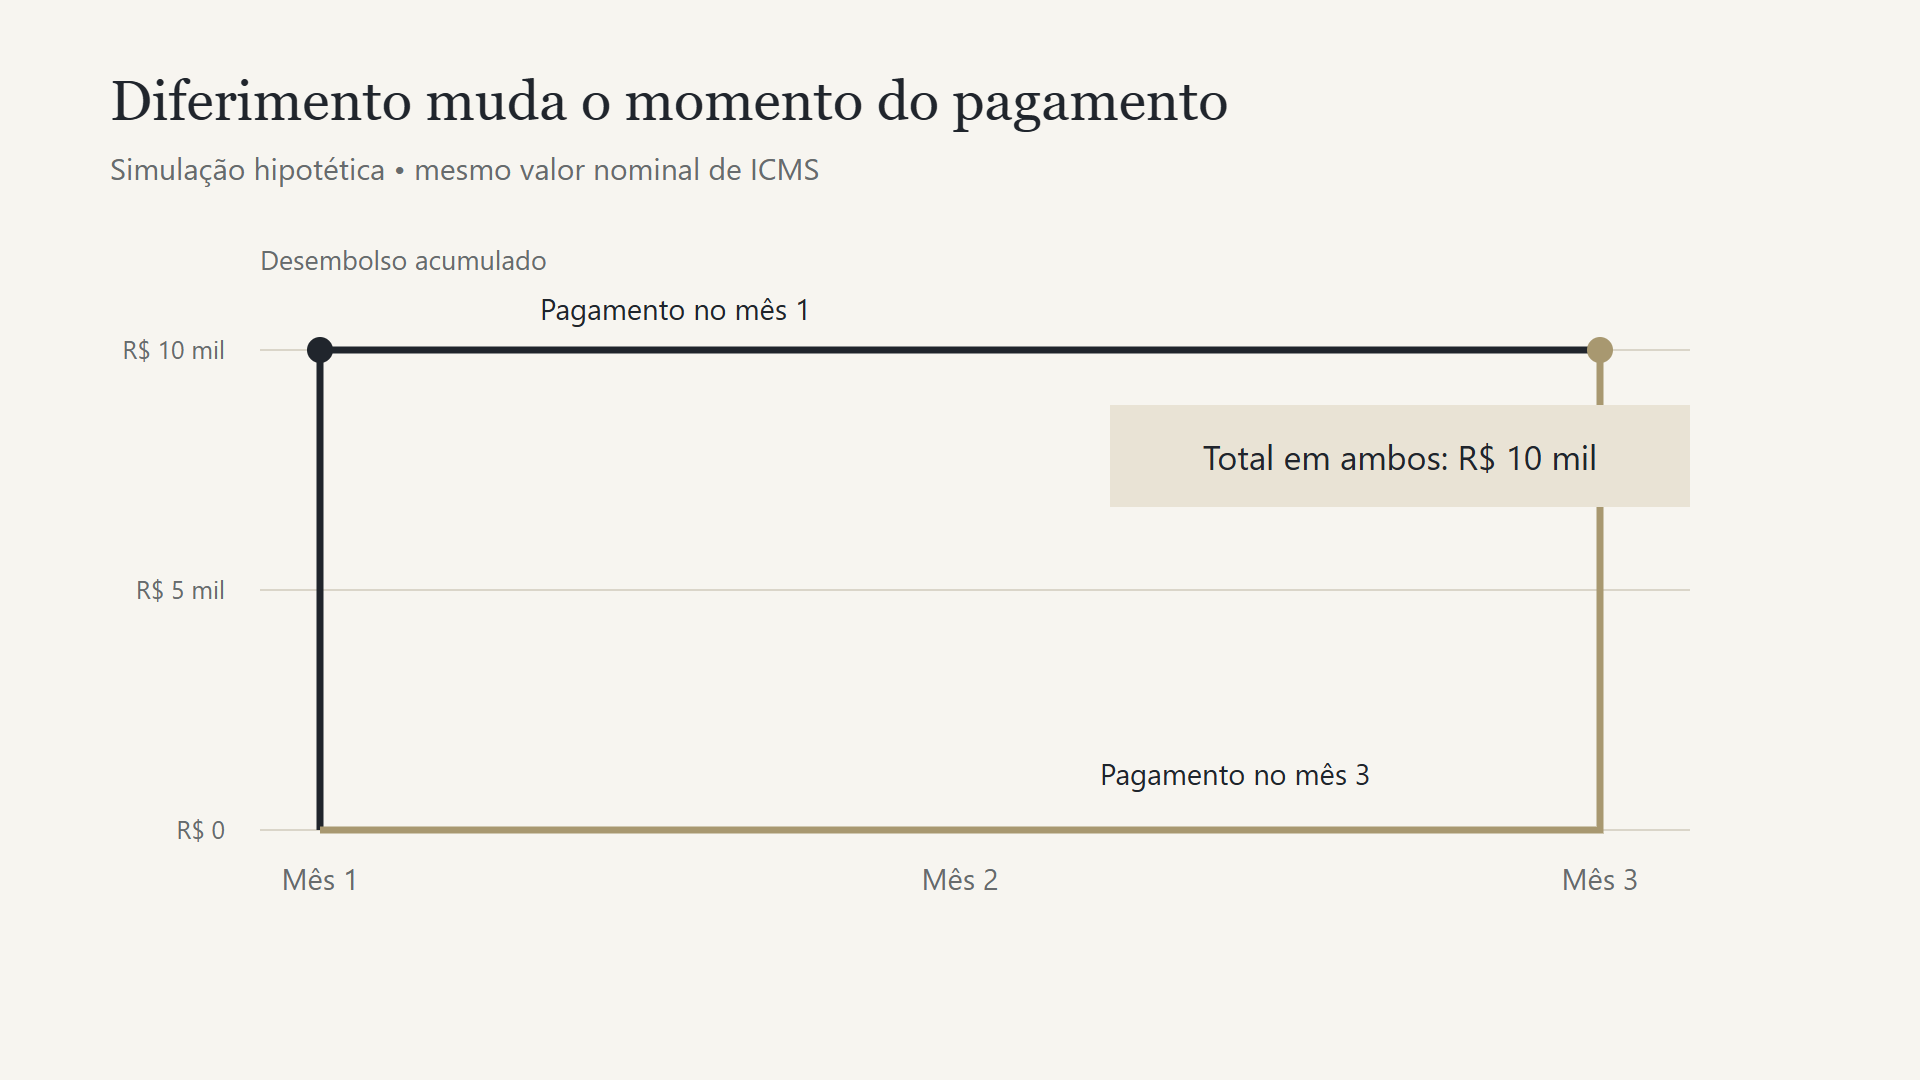
Nos dois cenários, o total nominal pago ao fim do período é igual. A diferença está no tempo em que o caixa permanece disponível. Esse intervalo pode ter valor financeiro para o negócio, mas não foi mensurado no gráfico.
O exemplo não reproduz uma apuração real e não inclui inflação, custo de capital, encargos ou outros tributos. Sua finalidade é evitar que um adiamento seja apresentado como redução nominal do mesmo valor. Na avaliação concreta, monte o cronograma completo e identifique os efeitos de cada mecanismo separadamente.
Qual a diferença entre TTS MG e RET MG?
TTS identifica o tratamento setorial. RET é a expressão utilizada para regime especial de tributação. Para a empresa, o ponto prático é relacionar as regras do setor ao ato e às condições que permitem executar a operação pretendida.
A norma de e-commerce citada acima prevê concessão por regime especial e modalidade automatizada. Já a Resolução nº 5.424/2020 lista os tratamentos padronizados alcançados por essa forma de processamento. Não se deve concluir que toda situação empresarial segue o mesmo caminho.
O artigo de RET MG: como funciona, quanto custa e como solicitar concentra o procedimento e a preparação do pedido. Aqui, o foco é descobrir qual tratamento analisar e qual efeito econômico ele produz.
Como o TTS MG se aplica ao e-commerce?
O comércio eletrônico possui disciplina específica na Resolução nº 5.793/2024 e alterações. A estrutura vinculada ou não vinculada precisa ser examinada junto com a modalidade do regime, os produtos e as vendas. O detalhamento está no guia de TTS E-commerce MG.
Na preparação, separe operações interestaduais e internas, perfil dos compradores, origem das mercadorias e presença de ICMS-ST. Isso permite avaliar a proposta com dados que possam ser conferidos, sem aplicar uma média única a receitas diferentes.
Para comparar Minas Gerais com alternativas de outros estados, consulte incentivos fiscais para e-commerce. A comparação deve manter as mesmas premissas comerciais e logísticas.
Quais informações reunir para saber se compensa?
Monte uma base com produtos e NCMs, fornecedores, notas de compra e venda, apurações, tratamentos já existentes e custos operacionais. Acrescente uma abertura de receitas por estado e tipo de comprador.
- Descreva a situação atual: volume, margem, estoque e prazos.
- Identifique o tratamento: norma, modalidade e operações consideradas.
- Abra a conta: tributos, créditos, ajustes, encargos e despesas.
- Projete o caixa: implantação, pagamentos e recebimentos.
- Teste as premissas: menor volume, giro mais lento e aumento do frete.
O resultado deve permitir responder quanto muda na margem e quanto muda no caixa. O planejamento tributário empresarial integra essas respostas às decisões de estrutura e investimento.
O que acompanhar depois da implantação?
Defina responsáveis por conferir a operação executada, a apuração e as condições documentadas. Compare periodicamente os números realizados com os projetados e registre as causas das diferenças.
Mudanças de produtos, fornecedores, destinos, canal ou estabelecimento devem chegar às equipes jurídica, contábil e fiscal. A revisão serve para conferir o efeito da mudança e as providências aplicáveis, em vez de manter as premissas antigas por hábito.
Dúvidas frequentes sobre TTS MG
Existe um percentual único para todo TTS?
Não trate o nome do tratamento como uma alíquota. A comparação precisa identificar setor, operação, modalidade, base e ajustes.
Todo e-commerce recebe o mesmo enquadramento?
A análise precisa considerar a estrutura e as regras específicas. O artigo de TTS E-commerce MG aprofunda essas diferenças.
Posso copiar a projeção de outra empresa?
Ela pode ajudar a formular perguntas, mas suas premissas precisam ser refeitas com os dados do seu negócio.
Onde encontro o caminho para solicitar?
Consulte o guia de RET MG indicado neste artigo e confira a modalidade aplicável antes de iniciar o pedido.
Como identificar o tratamento que merece análise?
Comece por uma descrição operacional que possa ser conferida em documentos. Informe o que o estabelecimento faz, de quem compra, se importa ou industrializa, onde mantém estoque e para quem vende. Essa descrição permite formular as perguntas relevantes antes de procurar um percentual de redução.
Separe ainda as atividades realizadas por cada estabelecimento. Uma empresa pode ter funções comerciais e industriais distribuídas entre unidades diferentes. No estudo, a situação de uma unidade não deve ser transportada automaticamente para todas as demais.
O resultado inicial pode ser uma matriz simples: atividade, operação, mercadoria, destinatário e regra a examinar. Marque os pontos confirmados e aqueles que exigem análise. A matriz ajuda a evitar que uma expressão ampla, como tratamento setorial, seja utilizada como substituta da demonstração de enquadramento.
Também registre a fonte e a data das informações. Uma proposta comercial antiga pode servir como referência de perguntas, mas suas premissas precisam ser refeitas com a estrutura atual. Mudanças do catálogo ou dos destinos podem tornar a comparação anterior pouco representativa.
Como avaliar crédito presumido sem duplicar uma vantagem?
Para analisar o resultado, peça que a simulação mostre a apuração antes e depois do tratamento. Identifique os débitos considerados e quais créditos permanecem, são substituídos ou exigem ajuste conforme a hipótese. O ganho não pode ser calculado pela simples soma de parcelas escolhidas de cenários diferentes.
Considere um exemplo exclusivamente aritmético: um cenário apresenta débito de R$ 20 mil e crédito de R$ 5 mil, resultando em R$ 15 mil. Outro cenário, já calculado com suas próprias regras e ajustes, resulta em R$ 9 mil. A diferença desse recorte é de R$ 6 mil, não a soma de um crédito do primeiro cenário com a redução do segundo.
Os valores não representam percentuais ou condições de um TTS específico. Servem para mostrar que a memória precisa ser internamente coerente. Na situação real, é necessário verificar quais créditos e encargos pertencem a cada modalidade antes de comparar o saldo.
Separe também valores recuperáveis de despesas definitivas. Um pagamento pode afetar o caixa sem produzir o mesmo efeito na margem. Ao apresentar os dois resultados, o estudo permite que a empresa avalie tanto o custo tributário quanto a necessidade de financiamento.
Como comparar cenários sem distorcer o resultado?
Use o mesmo conjunto de produtos, clientes e quantidades. Se a alternativa envolver uma nova unidade, inclua suas despesas e o custo de levar a mercadoria até ela. Se houver mudança de fornecedor ou desconto por volume, apresente esse efeito em linha separada.
Uma planilha útil deve permitir identificar três resultados: diferença tributária, diferença operacional e ganho líquido do projeto. Assim, o empresário consegue reconhecer se a melhora veio do tratamento, da logística ou de uma negociação comercial.
Depois, teste a sensibilidade das premissas. Quanto sobra com queda de vendas? Qual o efeito de manter mais estoque? Em quanto o frete pode aumentar antes de absorver o ganho? Essas perguntas transformam uma estimativa isolada em uma decisão com limites mais claros.
Se o investimento inicial for relevante, calcule o prazo de recuperação com o cronograma de implantação. Não presuma que o ganho projetado para uma operação madura estará disponível desde o primeiro mês. Treinamento, ajustes de sistemas e formação do estoque podem exigir recursos antes do retorno.
Como organizar a implantação entre as equipes?
Defina quem responde por enquadramento, parametrização, documentos, apuração e conciliação financeira. A operação precisa utilizar uma mesma descrição de produtos e estabelecimentos em todas as áreas. Divergências cadastrais podem dificultar a conferência e esconder erros de premissa.
Antes de iniciar, faça uma revisão com documentos representativos das compras e vendas previstas. Confira se o sistema consegue separar as operações necessárias ao estudo e se os relatórios permitem reproduzir a conta. A validação deve demonstrar o funcionamento do controle, e não apenas confirmar que um campo foi preenchido.
Guarde as versões da projeção e as decisões de implantação. Esse histórico ajuda a explicar por que determinada estrutura foi escolhida e facilita a revisão quando o negócio mudar. Uma pasta organizada também reduz a dependência de informações dispersas entre prestadores.
Quando a comparação do TTS MG precisa ser refeita?
Reavalie quando houver alteração relevante de volume, margens, produtos, canais, estabelecimentos ou legislação. Não é necessário esperar o encerramento do exercício para perceber que a projeção deixou de representar o negócio.
Escolha indicadores de alerta: diferença entre margem prevista e realizada, aumento do custo por pedido, crescimento de operações fora da premissa e necessidade maior de capital. Quando um limite definido pela gestão for atingido, abra uma revisão do estudo com as equipes responsáveis.
Avalie o TTS MG a partir da operação da sua empresa
O Terrazzan & Almeida Advogados analisa o enquadramento jurídico e as alternativas de planejamento com base nos dados do negócio. Apresente sua atividade, produtos, principais destinos e tratamentos existentes para organizar a avaliação.
Avalie o Enquadramento da Sua Empresa
Deixe seus contatos para a equipe avaliar o atendimento adequado à sua demanda.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.