Benefícios Fiscais para E-commerce: 3 Regimes para Comparar em 2027
Atualizado em 16 de novembro de 2026 para o planejamento de 2027.
Os benefícios fiscais para e-commerce podem reduzir o ICMS e melhorar o resultado da loja, desde que o tratamento alcance as vendas realizadas e a economia supere os custos da nova operação. Entre os regimes que merecem comparação estão o TTS E-commerce de Minas Gerais, o TTD 478 de Santa Catarina e o COMPETE-ES.
A melhor escolha começa pelo seu negócio: quem compra, quais produtos são vendidos e de onde saem os pedidos. Um estado com percentual menor de ICMS pode perder vantagem se o frete aumentar ou a estrutura exigir um volume que a loja ainda não tem.
Este guia compara os três caminhos e apresenta uma conta de ganho líquido e ponto de equilíbrio. O objetivo é ajudar você a identificar quais alternativas merecem uma análise com os números da empresa.
Na comparação de incentivos fiscais para e-commerce, o ganho precisa ser medido com as mesmas mercadorias, destinos e premissas financeiras.
Benefícios fiscais para e-commerce: quais regimes comparar?
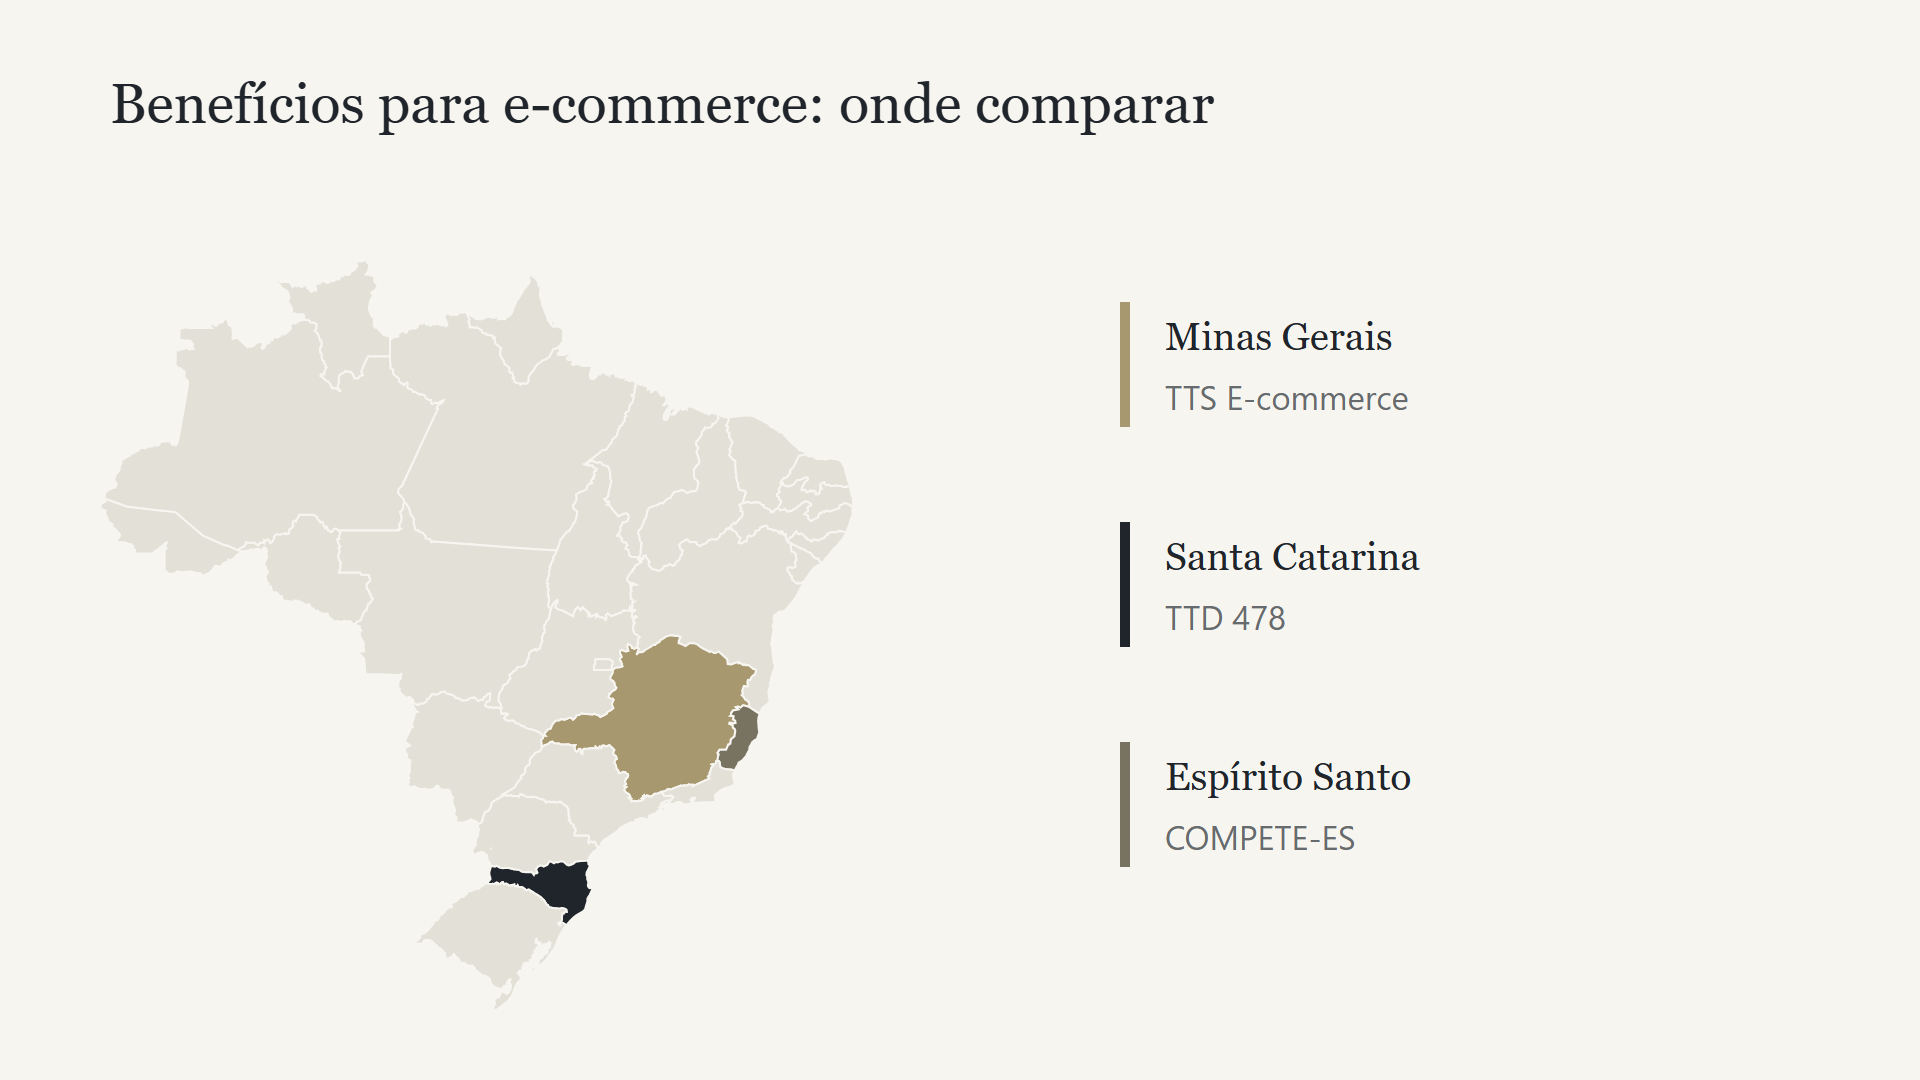
Para uma loja que vende a consumidores finais, MG, SC e ES oferecem três frentes relevantes de estudo. O mapa identifica os tratamentos deste guia; não é um ranking nem uma lista completa dos estados com incentivos.
| Regime | Operação em foco | O que decide a análise |
|---|---|---|
| MG — TTS E-commerce | Comércio eletrônico a consumidor final. | Estrutura, modalidade do regime e mercadorias, especialmente as sujeitas a ICMS-ST. |
| SC — TTD 478 | Venda interestadual direta a consumidor final não contribuinte. | Crédito presumido, ajustes e contribuição aos fundos. |
| ES — COMPETE-ES | Venda interestadual a consumidor final por estabelecimento de venda exclusivamente não presencial. | Adesão, restrições de produtos e créditos e operação efetiva no estado. |
Compare operações equivalentes. Um percentual sobre a venda, um crédito calculado sobre o imposto e um recolhimento na importação medem coisas diferentes. Para colocar propostas lado a lado, peça a mesma abertura: base, tributo, crédito, ajustes e demais encargos.
Quem compra muda o enquadramento da loja?
Antes de escolher o estado, separe vendas para uso final das destinadas à revenda ou ao emprego como insumo. Uma compra com CNPJ pode ser de uso final; uma venda feita no site pode abastecer um revendedor. O canal e o documento do comprador, isoladamente, não resolvem a classificação.
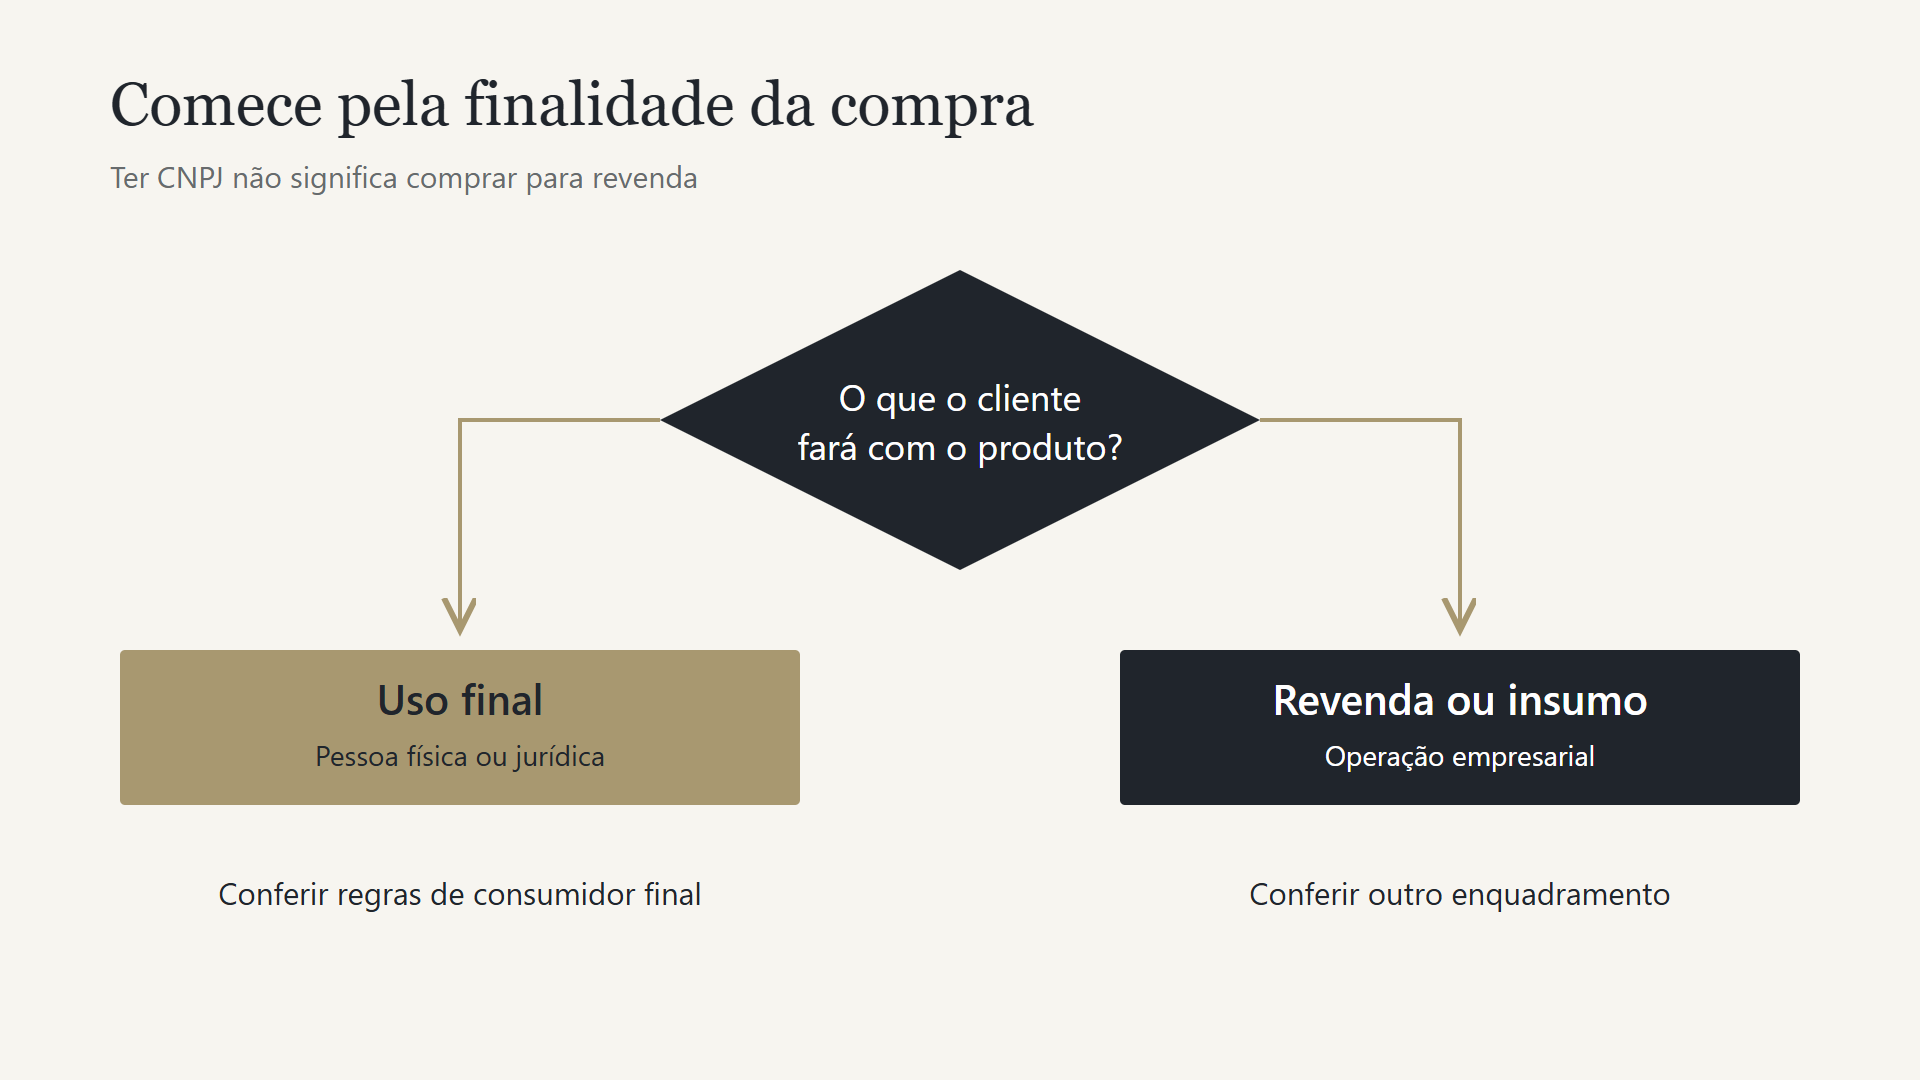
Imagine uma loja de ferramentas que vende para uma pessoa usar em casa e para um comerciante revender. Aplicar a mesma projeção a todo o faturamento pode superestimar o ganho. Primeiro, identifique o peso de cada público e confira se a combinação de atividades é compatível com o tratamento.
Para operações com revendedores, avalie o enquadramento apropriado ao atacado. Separar receitas na planilha não supera uma vedação de acesso ao regime.
1. Minas Gerais: TTS E-commerce e a estrutura da operação
O TTS E-commerce MG distingue estabelecimentos vinculados e não vinculados a centro de distribuição geral ou industrial mineiro. A Resolução SEF nº 5.793/2024, consolidada, disciplina a concessão e prevê procedimentos envolvendo diferimento, responsabilidade por substituição tributária e crédito presumido.
Estrutura e modalidade do pedido precisam ser avaliadas juntas. O não vinculado automatizado possui restrições específicas, inclusive para mercadorias com imposto pago ou retido por ST. Por isso, uma proposta mineira deve mostrar o resultado por grupo de produtos, sem aplicar uma carga única a todo o catálogo.
Antes de orçar a implantação, descreva quem compra, importa, armazena e vende. Veja o comparativo de TTS E-commerce MG vinculado e não vinculado. O guia de RET MG concentra a preparação do pedido; o de TTS MG, a visão dos mecanismos setoriais.
2. Santa Catarina: TTD 478 e a conta além do crédito presumido
No TTD 478, o art. 21, XV e § 30, do Anexo 2 do RICMS/SC prevê crédito presumido nas vendas interestaduais diretas pela internet ou telemarketing a consumidor final não contribuinte, conforme as condições legais.
Em uma operação abrangida com base de R$ 100 mil, débito próprio a 4% e crédito presumido de 75% desse débito, a conta é: R$ 4 mil de imposto menos R$ 3 mil de crédito, resultando em R$ 1 mil nesse recorte. A norma também exige transferência aos fundos estaduais de, no mínimo, 0,4% da base integral abrangida. Portanto, apresentar apenas o 1% deixaria de fora uma parcela relevante.
Esse exemplo não representa todos os tributos da venda. Confira créditos, estornos, fundos e demais obrigações na memória completa. O guia de TTD Santa Catarina organiza a preparação do enquadramento.
Se a empresa importa diretamente, examine essa etapa separadamente: o TTD 409 e o comparativo 409, 410 e 411 tratam da frente de importação. Não some benefícios de códigos diferentes sem verificar a compatibilidade da operação.
3. Espírito Santo: COMPETE-ES e venda não presencial
O COMPETE-ES na modalidade e-commerce contempla operações interestaduais a consumidores finais promovidas por varejistas de venda exclusivamente não presencial. O Parecer SEFAZ/ES nº 420/2025 descreve crédito presumido que resulta em carga efetiva de 1,1% nas operações abrangidas, com restrições legais.
A referência exige ler também o tratamento dos créditos. O Parecer nº 674/2024 esclarece o estorno de crédito da entrada e a vedação de outros créditos nas operações beneficiadas. Não some a carga reduzida a créditos cuja utilização esteja vedada.
A SEDES orienta a adesão pelo Siscompete, com documentação e análise. No estudo econômico, confira também a estrutura física, o percurso dos pedidos e os custos para operar. Aprofunde os requisitos em COMPETE Espírito Santo.
Benefícios fiscais e-commerce: quanto da economia fica na empresa?
O ganho relevante é a redução apurada depois dos novos custos. Considere uma simulação mensal com faturamento de R$ 1 milhão: economia tributária projetada de R$ 18 mil, frete adicional de R$ 6 mil e estrutura adicional de R$ 4 mil. O resultado incremental é de R$ 8 mil por mês.
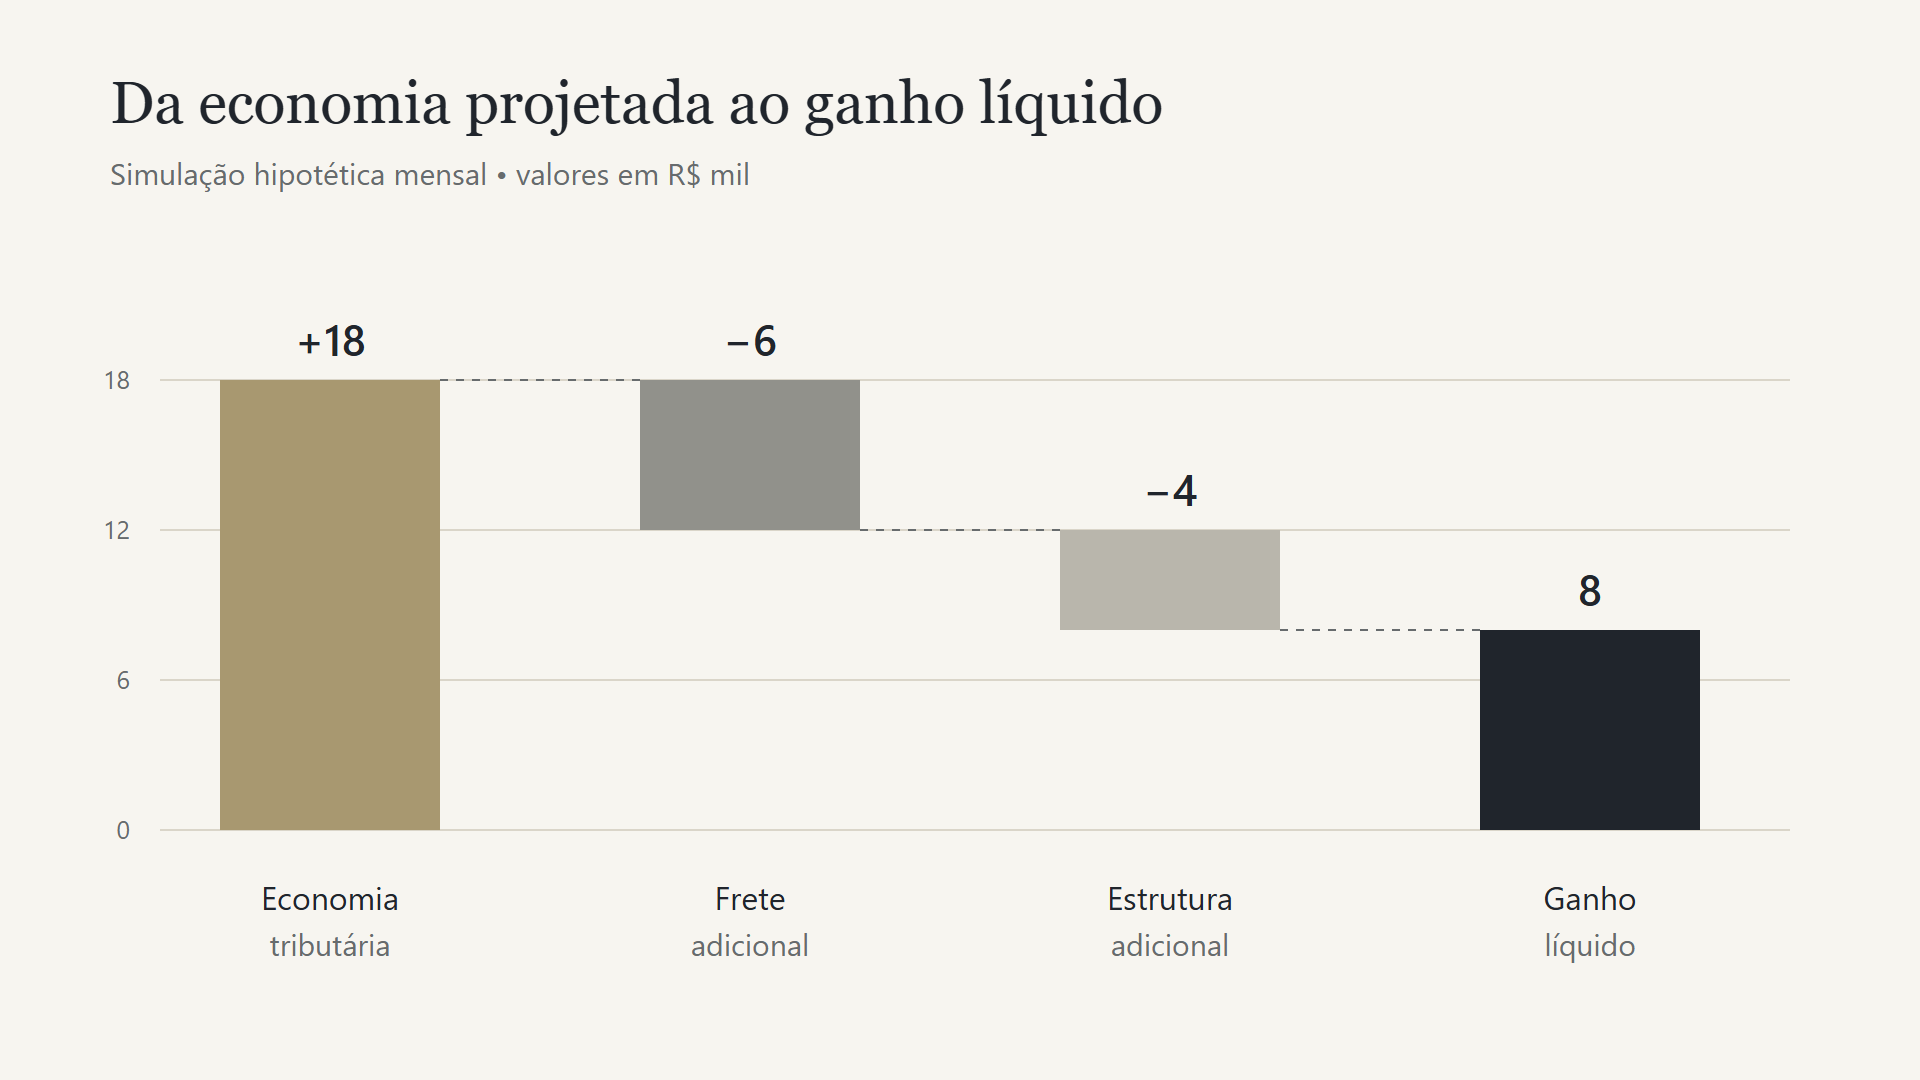
O gráfico pressupõe que o valor tributário já considere créditos, estornos e encargos pertinentes e que os demais fatores permaneçam constantes. Ele não calcula a margem total da loja, investimento inicial ou custo de capital.
Se a implantação custar R$ 40 mil, o prazo simples de recuperação seria de cinco meses, mantido o ganho de R$ 8 mil desde o início. Adapte a projeção ao cronograma real: os custos podem começar antes de a operação atingir o volume esperado.
Qual faturamento paga a nova estrutura?
No mesmo exemplo, suponha economia tributária equivalente a 1,8% da receita e frete adicional de 0,6%. Restam 1,2% para cobrir o custo fixo adicional de R$ 4 mil. O ponto de equilíbrio da mudança é:
R$ 4.000 ÷ 1,2% ≈ R$ 333 mil de faturamento mensal.
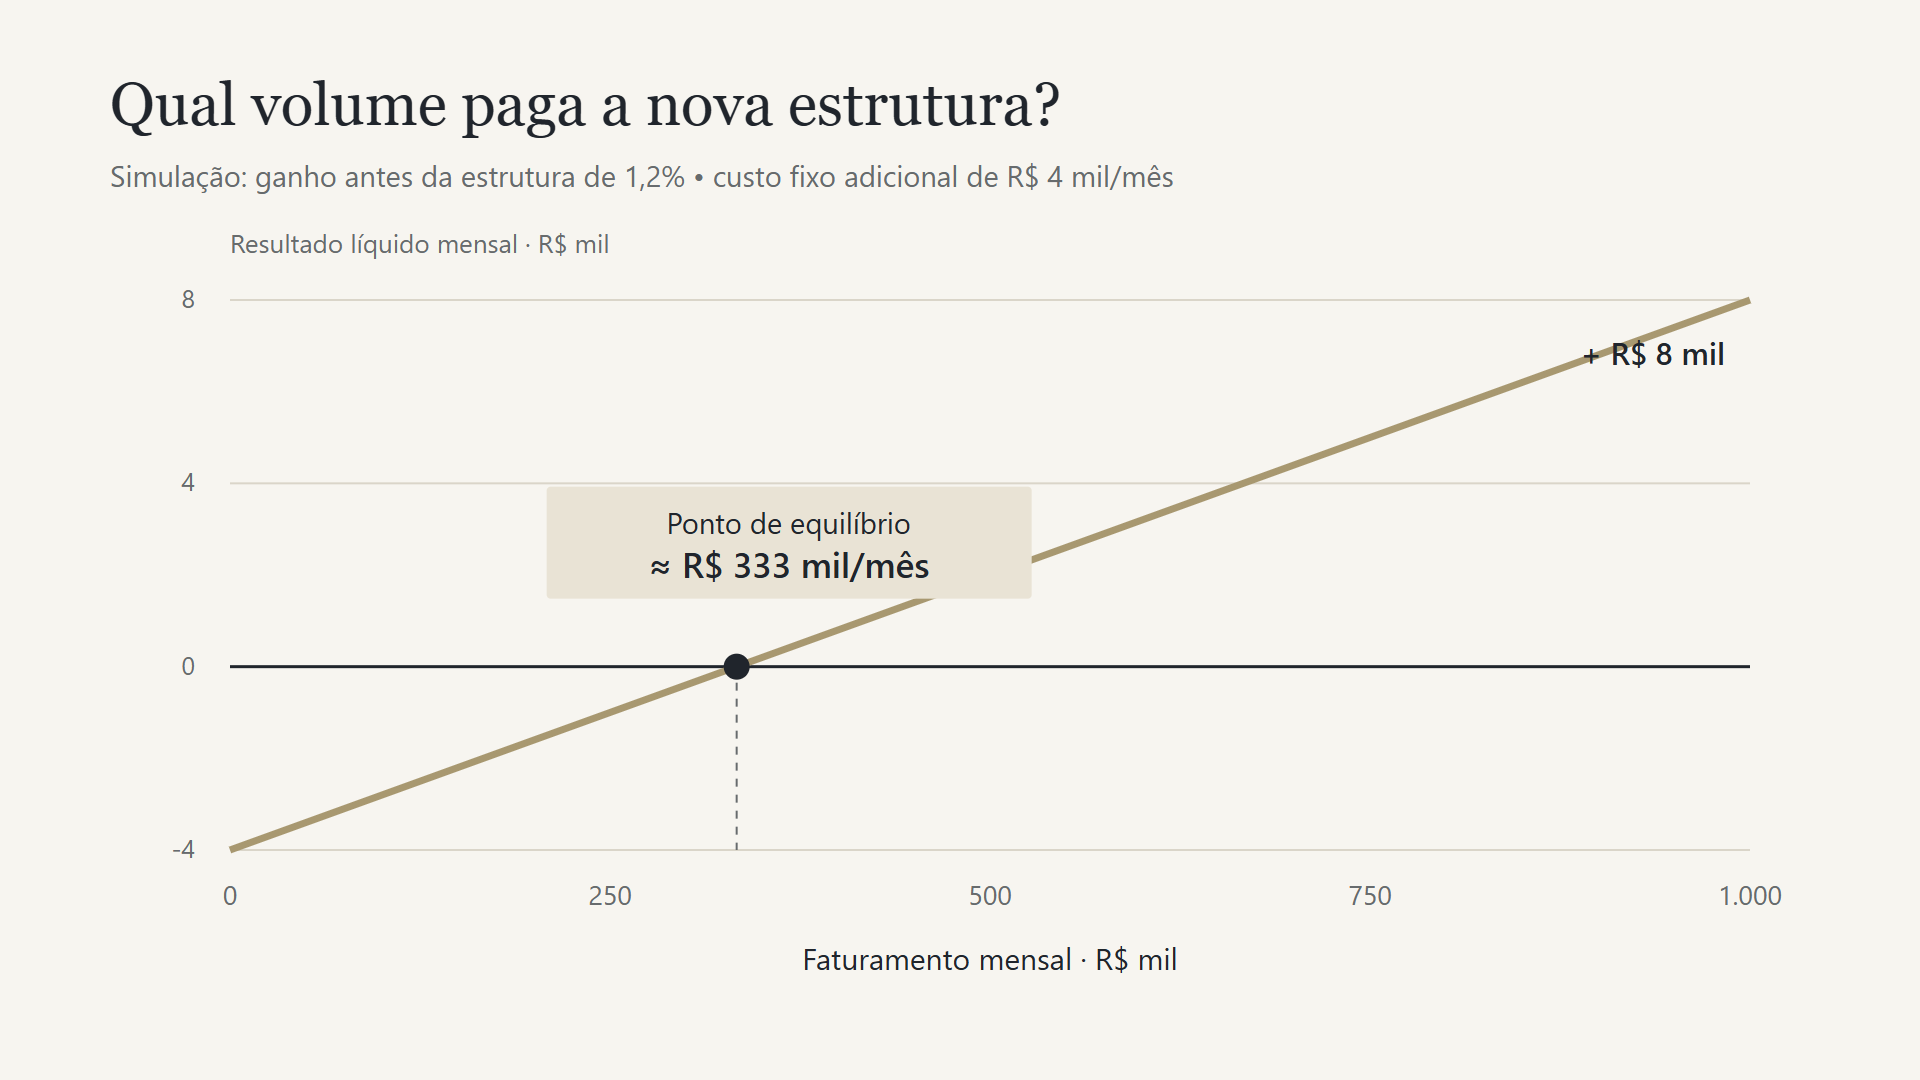
Com R$ 250 mil de receita, o resultado incremental seria negativo em R$ 1 mil; com R$ 500 mil, positivo em R$ 2 mil. Isso mostra por que a decisão depende também de escala e sazonalidade.
Antes de mudar, teste frete maior, vendas menores e estoque mais lento. Compare o mesmo catálogo e os mesmos destinos. A análise de logística para e-commerce precisa conversar com o desenho tributário.
Os incentivos de ICMS ainda fazem sentido em 2027?
O ICMS continua relevante em 2027. O cronograma do Ministério da Fazenda prevê a transição de ICMS e ISS para IBS entre 2029 e 2032 e a conclusão em 2033. A mudança federal para a CBS possui outro calendário.
Por isso, o projeto deve ter prazo de retorno e cenários para a transição. Não projete a mesma vantagem de ICMS indefinidamente nem presuma sua reprodução no IBS. Compare também os demais tributos: uma redução estadual não resolve, sozinha, a escolha entre Simples Nacional, Lucro Presumido e Lucro Real.
O que exigir de um estudo antes de investir?
- Enquadramento demonstrado: norma, modalidade, produtos e vendas abrangidos.
- Memória de cálculo: bases, débitos, créditos, estornos, fundos e obrigações pertinentes, inclusive DIFAL quando aplicável.
- Operação executável: quem compra, vende, armazena e expede, com contratos e custos coerentes.
- Retorno e risco: investimento, capital de giro, sazonalidade e cenários menos favoráveis.
Esses quatro elementos permitem distinguir uma redução anunciada de um projeto viável. Reúna notas, apurações, catálogo de produtos e custos logísticos antes de escolher a estrutura.
Perguntas frequentes
Qual estado tem o melhor incentivo fiscal para e-commerce?
A escolha depende das vendas alcançadas e do custo total. Compare MG, SC e ES com os mesmos produtos, compradores, destinos e volume.
Preciso transferir a matriz para aproveitar um regime?
A estrutura deve ser avaliada conforme o tratamento. Estude o papel de cada estabelecimento antes de decidir entre matriz, filial e logística contratada.
Um percentual reduzido de ICMS representa todos os impostos?
Não. Identifique o recorte da apuração e acrescente os demais tributos, encargos e custos pertinentes à operação.
Como comparar propostas com percentuais diferentes?
Peça que cada proposta apresente uma venda representativa do seu negócio, com o mesmo produto, preço e destinatário. Depois, compare a memória completa: imposto próprio, créditos, ajustes, fundos e demais recolhimentos pertinentes. Essa padronização permite descobrir se os percentuais representam o mesmo recorte.
Se uma apresentação informa carga de ICMS e outra menciona tributos totais, os números não são diretamente comparáveis. O mesmo ocorre quando uma simulação utiliza receita bruta e outra usa base de cálculo diferente. A proposta deve explicar de onde saiu cada valor.
Separe ainda economia na margem e efeito no capital de giro. Um adiamento pode melhorar o caixa durante determinado período sem reduzir o mesmo valor nominal de imposto. Essa diferença precisa aparecer no estudo para que o empresário não some vantagens de naturezas distintas.
O resultado esperado é uma comparação que possa ser reproduzida com documentos da empresa. Se o estudo depende de uma premissa ainda não confirmada, como acesso ao tratamento ou preço de logística, indique essa condição antes de apresentar o ganho como disponível.
Como saber se a mudança de estado prejudica a operação comercial?
Abra os pedidos por região e simule o percurso a partir do estoque pretendido. Compare frete de entrada, entrega, armazenagem, devoluções e prazo prometido ao comprador. Uma média nacional pode esconder destinos em que o novo desenho fica muito mais caro.
Considere também o nível de serviço. Se a mudança ampliar o prazo em regiões importantes, avalie o efeito sobre conversão, cancelamento e recompra com os dados disponíveis. Não atribua um valor arbitrário a esse impacto: registre a hipótese e teste sua sensibilidade.
Quando houver operador logístico, confronte a proposta comercial com a operação planejada. Identifique quem guarda, movimenta e expede a mercadoria e quais documentos sustentam essas etapas. O contrato precisa permitir executar o desenho considerado no estudo.
Compare pelo menos um cenário de menor volume. Despesas fixas e compromissos mínimos podem pesar mais em meses fracos, mesmo quando a projeção anual parece favorável. A decisão deve mostrar a necessidade de caixa nesses períodos.
Quais sinais justificam refazer o estudo de benefícios fiscais?
Reavalie o projeto quando o catálogo, os compradores, os fornecedores ou os destinos mudarem de forma relevante. Uma estrutura escolhida para consumidores finais pode deixar de representar uma operação que passou a abastecer revendedores. Crescimento também pode exigir novos estoques e controles.
Defina uma rotina para comparar ganho projetado e realizado. Se frete, estrutura ou volume se afastarem do orçamento, identifique a causa antes de concluir que o tratamento deixou de compensar. A revisão deve separar mudança comercial, erro de premissa e questão de apuração.
Guarde a memória de cálculo e as versões do planejamento. Esse histórico permite entender a decisão original, demonstrar os dados utilizados e ajustar o projeto com mais precisão ao longo da transição tributária.
Escolha o regime que melhora o resultado da sua operação
Os benefícios fiscais para e-commerce devem ser escolhidos pela combinação de enquadramento, margem e caixa. Primeiro, descubra quais vendas podem ser alcançadas. Depois, calcule quanto sobra e qual volume sustenta a mudança.
O Terrazzan & Almeida Advogados atua na análise jurídica do enquadramento e no planejamento tributário empresarial, integrando as condições do regime aos dados da operação.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.