TTD Santa Catarina: Benefícios e Como Solicitar em 5 Etapas
Revisado em 15 de novembro de 2026.
O TTD Santa Catarina é o Tratamento Tributário Diferenciado aplicado a situações específicas previstas na legislação estadual. Ele pode envolver benefícios de ICMS ou procedimentos próprios, conforme a operação. Para escolher e solicitar o tratamento adequado, o empresário precisa identificar o que a empresa faz, quais mercadorias movimenta e para quem vende.
Importação, comércio eletrônico e outras atividades não recebem automaticamente o mesmo enquadramento. Este guia organiza a escolha e a solicitação em cinco etapas, com atenção aos requisitos, aos custos de implantação e ao acompanhamento depois do registro ou da concessão.
Qual TTD faz sentido para sua empresa?
Comece pelo fluxo comercial. A empresa importa por conta própria? Compra de fornecedores brasileiros? Vende para consumidores finais ou abastece revendedores? Essas respostas permitem separar frentes de análise e identificar qual regra deve ser examinada.
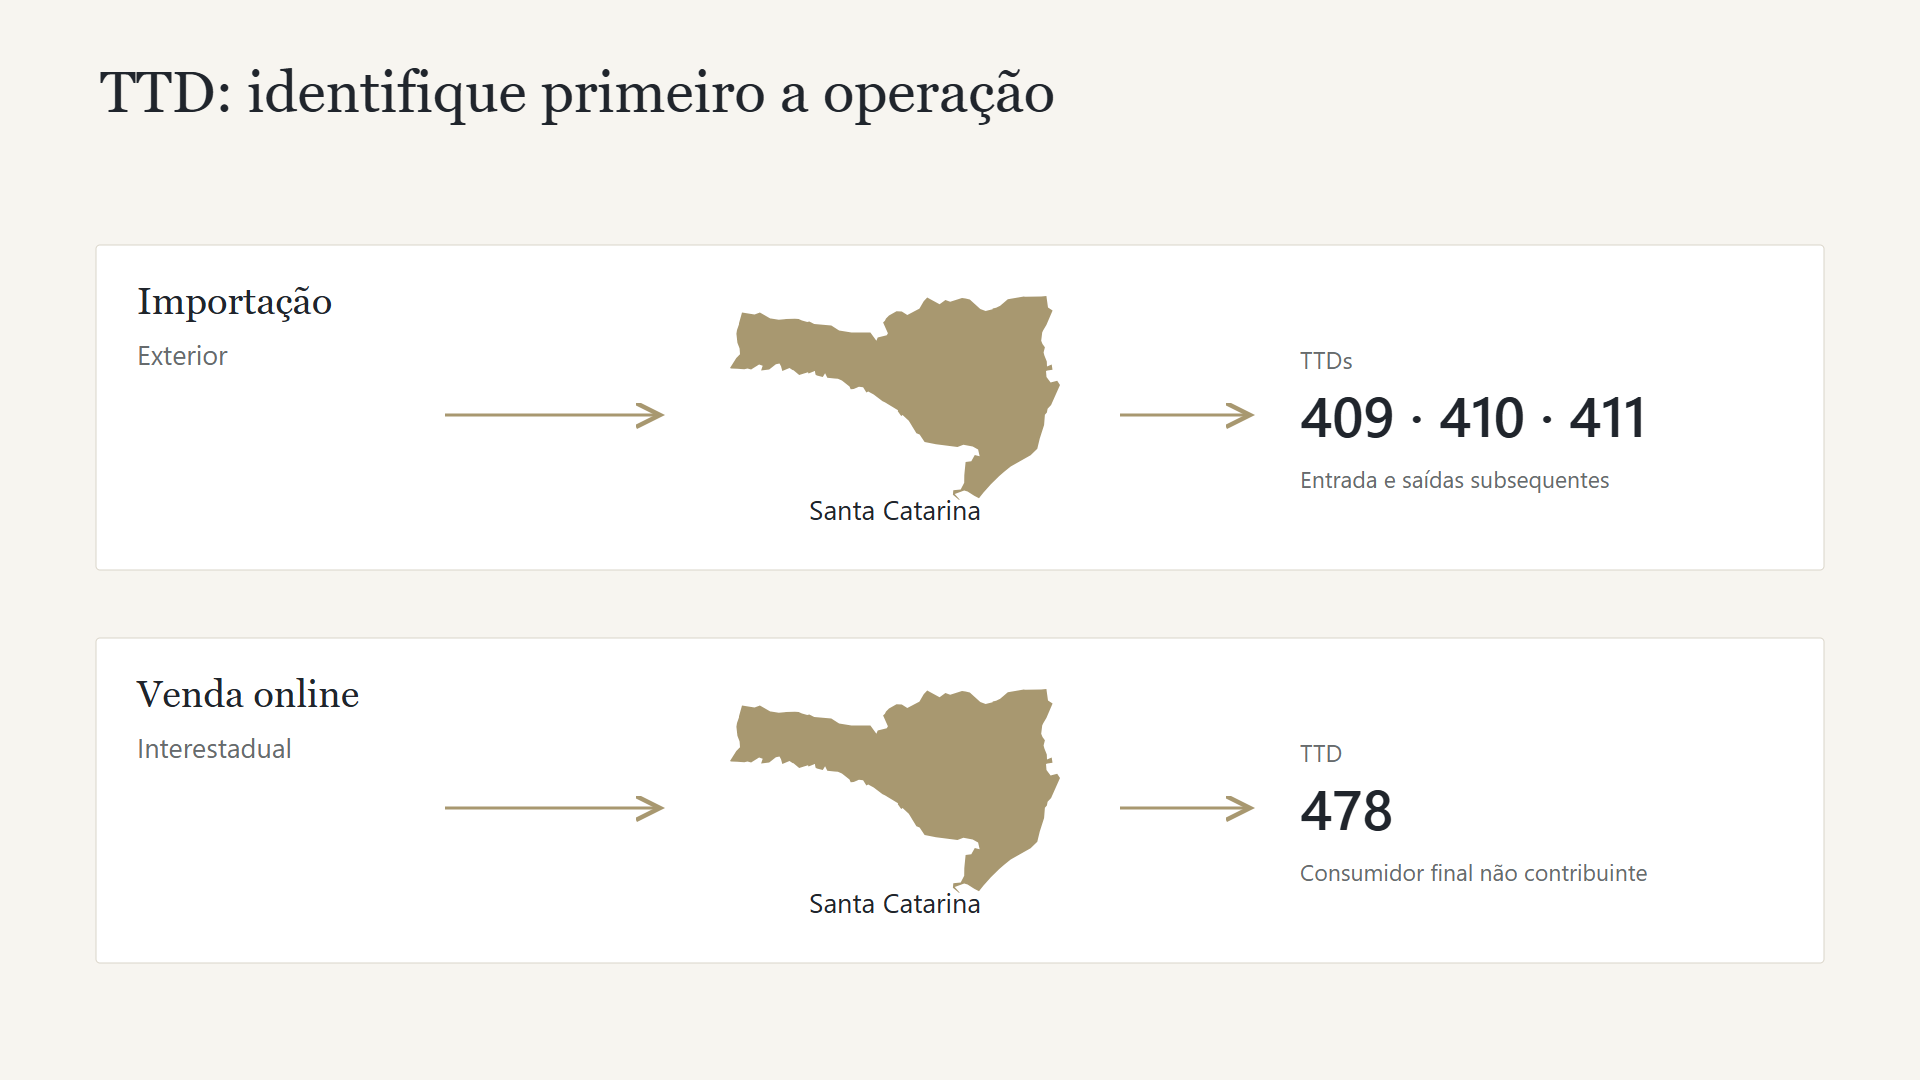
A primeira linha representa a importação e suas saídas subsequentes; a segunda, a venda online interestadual a consumidor final não contribuinte. O mapa não indica que basta instalar uma empresa no estado para receber qualquer um desses tratamentos.
| Frente | O que analisar | Onde aprofundar |
|---|---|---|
| Importação | Entrada e saídas subsequentes, condições de antecipação ou garantia e apuração. | TTD 409 e comparativo dos TTDs 409, 410 e 411. |
| Venda online | Operações interestaduais diretas a consumidor final não contribuinte, dentro do escopo do TTD 478. | Incentivos fiscais para e-commerce. |
A tabela é um ponto de partida, não uma lista completa de tratamentos catarinenses. O enquadramento precisa corresponder à operação e à norma aplicável. O Regulamento de Normas Gerais de Direito Tributário de SC disciplina o processamento e o controle do TTD pelo aplicativo estadual.
O que o TTD Santa Catarina pode mudar no ICMS?
Os efeitos precisam ser identificados separadamente. Um diferimento modifica o momento do recolhimento nas condições previstas. Um crédito presumido interfere na apuração da operação abrangida. Procedimentos especiais podem disciplinar rotinas fiscais e obrigações específicas.
No comércio eletrônico, o artigo 21, XV, do Anexo 2 do RICMS/SC trata de crédito presumido nas vendas interestaduais diretas pela internet ou telemarketing a consumidor final não contribuinte. As condições incluem registro e encargos próprios. Não se deve converter essa regra em uma promessa de redução de todos os tributos da empresa.
Para o empresário, a pergunta útil é o que muda no desembolso de cada etapa e no resultado total. A comparação deve informar o imposto abrangido, a base utilizada, os créditos e ajustes pertinentes e as condições de manutenção. Só então é possível confrontar a vantagem projetada com os novos custos.
É possível usar TTD 409 e TTD 478 juntos?
A Consulta COPAT nº 97/2022, republicada, distingue ter os tratamentos no mesmo estabelecimento de utilizar os dois benefícios na mesma operação. A resposta afasta a fruição concomitante nessa mesma operação e examina o tratamento dos créditos.
Por isso, o estudo deve separar as mercadorias e saídas alcançadas por cada hipótese. Não basta somar percentuais de apresentações comerciais ou selecionar dois códigos no planejamento. O sistema e os controles precisam permitir identificar qual regra foi aplicada em cada situação.
Os critérios de escolha entre as modalidades de importação ficam no guia comparativo de 409, 410 e 411. Nesta página, o foco é preparar uma solicitação coerente com a operação.
Como solicitar o TTD Santa Catarina em cinco etapas
O serviço oficial da SEF/SC orienta a identificação do requerente, a seleção do benefício e a documentação exigida. O percurso abaixo combina essa preparação com a conferência e o acompanhamento necessários à implantação.
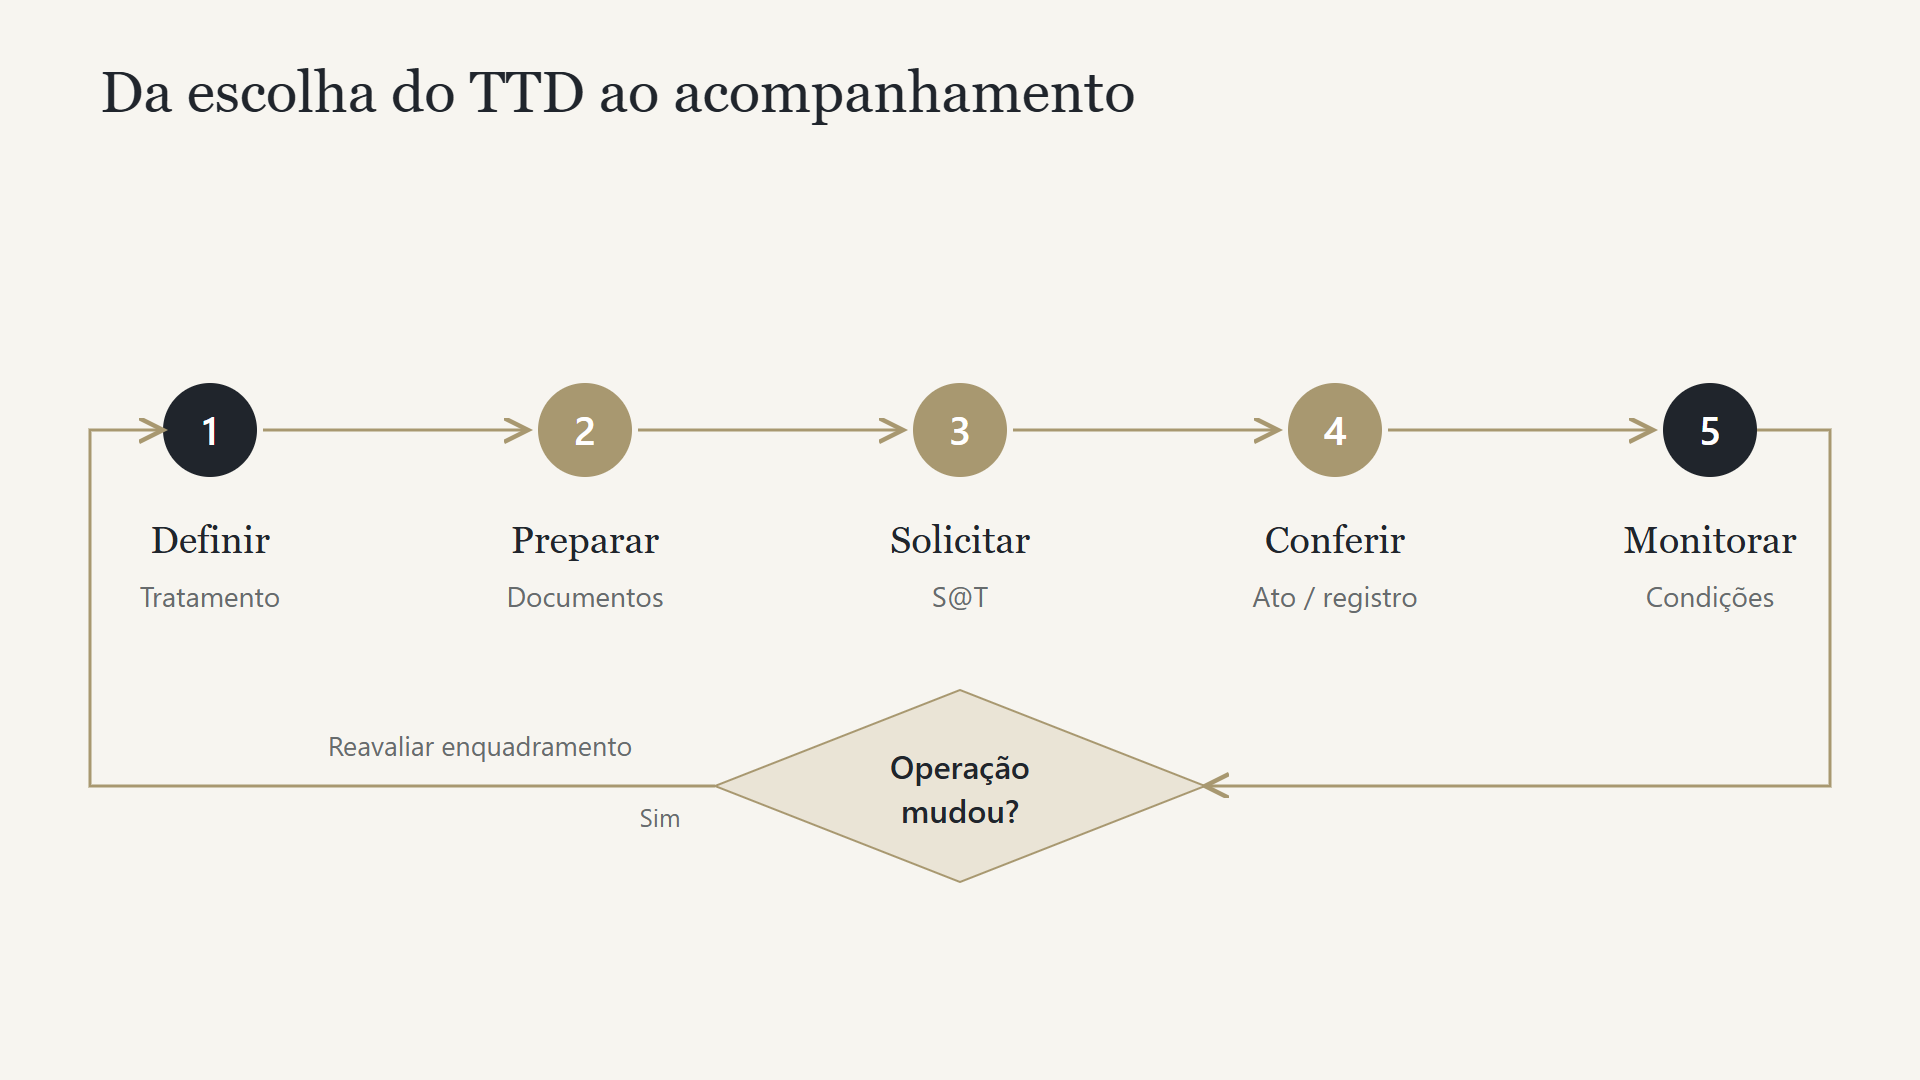
O fluxo mostra uma decisão que continua depois do envio. O cadastro e o protocolo não dispensam verificar os efeitos do ato ou do registro. Mudanças da operação justificam reavaliar o enquadramento e identificar se há providência formal a adotar.
1. Defina o tratamento a partir da operação
Descreva quem compra, quem importa quando houver, onde fica o estoque e quem emite a venda. Separe produtos, origem e destinos. Em uma operação com vários estabelecimentos, deixe claro o papel de cada um.
Essa descrição evita escolher um código apenas porque outra empresa o utiliza. Negócios aparentemente semelhantes podem ter fornecedores, destinatários e fluxos diferentes. A decisão precisa partir dos fatos e da regra correspondente.
2. Prepare a documentação do enquadramento
Organize os dados cadastrais e os documentos que sustentam o pedido. Para preparar a análise, costuma ser útil reunir:
- CNPJ, inscrição estadual e identificação dos responsáveis;
- descrição das atividades e dos estabelecimentos envolvidos;
- lista de produtos, NCM e origem das mercadorias;
- notas e demonstrativos que permitam entender compras, vendas e destinos;
- contratos e informações da estrutura logística;
- apuração atual e projeção do cenário pretendido;
- documentos específicos exigidos para o tratamento escolhido.
Essa é uma lista de preparação, não um checklist oficial universal. O aplicativo e a norma do benefício determinam os documentos do caso. Verifique se as informações descrevem a mesma operação em todos os arquivos.
3. Solicite pelo serviço indicado pela SEF/SC
Acesse o serviço oficial e confira o tratamento selecionado antes de transmitir. Segundo a orientação da SEF/SC, o preenchimento pode ser realizado em etapas até a remessa. Fora das hipóteses de rito sumário, observe a taxa de serviços e a finalização pelo comando de protocolo e remessa.
Guarde o comprovante e acompanhe o andamento pela consulta pública de pedido de TTD, quando aplicável. Não confunda salvar dados com concluir a remessa. Se houver exigência, examine o conteúdo e o prazo antes de responder.
4. Confira o ato ou o registro antes de aplicar
O Anexo 6 do RICMS/SC disciplina regimes especiais e contempla a aplicação subsidiária de suas regras aos tratamentos sujeitos a registro prévio. O procedimento e os efeitos devem ser conferidos conforme a hipótese.
Antes de parametrizar a apuração, identifique os estabelecimentos alcançados, as condições, os documentos e o início de utilização. A equipe deve conseguir relacionar o ato ou o registro às operações que efetivamente serão executadas.
5. Monitore condições e mudanças do negócio
Defina responsáveis por vigência, obrigações, comunicações e revisões da operação. Uma alteração comercial relevante precisa chegar às áreas jurídica, contábil e fiscal antes de ser tratada como simples mudança de rotina.
Troca de produtos, fornecedores, local de estoque, canal de venda ou perfil de comprador pode modificar as premissas do enquadramento. Reavaliar significa conferir o impacto e as providências cabíveis, não presumir que toda mudança exige o mesmo pedido.
Quanto custa e quanto tempo leva?
O orçamento deve separar despesas públicas eventualmente devidas, preparação e acompanhamento do pedido, adaptações de sistemas e custos de operação. Garantias, antecipações e encargos precisam ser examinados quando fizerem parte do tratamento pretendido.
Para a solicitação, a página oficial diferencia o rito sumário quanto à taxa de serviços. A existência de uma hipótese sem essa taxa não permite presumir ausência de todos os demais custos do negócio.
O prazo de cadastro também não equivale ao prazo de concessão. O cronograma deve considerar a modalidade, a documentação, a análise quando exigida e eventuais pendências. Não comprometa a implantação com uma data de utilização que ainda não esteja confirmada.
É preciso mudar a matriz ou basta abrir uma filial?
O desenho depende do projeto. Antes de alterar a sede, avalie qual estabelecimento executará as operações e se a estrutura atende às condições aplicáveis. Uma filial pode integrar o estudo, mas a abertura cadastral não demonstra, sozinha, que o tratamento pode ser utilizado.
Compare localização de fornecedores e clientes, prazo de entrega, custo do estoque e capacidade de controle. Se houver operador logístico, o contrato e o fluxo documental precisam refletir o que acontece com a mercadoria.
A Consulta COPAT nº 82/2024 examina venda direta pela internet no contexto de marketplace e operador logístico. Esse enquadramento deve ser lido com seus pressupostos, não como autorização genérica para qualquer estrutura.
Para organizar a parte física, veja o conteúdo de logística para e-commerce. O estudo tributário precisa conversar com frete, expedição, devoluções e nível de serviço.
Como avaliar se a operação em Santa Catarina compensa?
Compare cenários com os mesmos produtos, fornecedores e destinos. Levante o custo atual e o projetado com tributos, créditos e ajustes aplicáveis, encargos do tratamento, logística e manutenção da estrutura. Separe custos mensais daqueles de implantação.
Teste também um cenário menos favorável: volume menor, frete maior ou demora para iniciar. Uma redução projetada de ICMS pode perder relevância se o novo custo fixo absorver o ganho ou se a operação comercial ficar menos competitiva.
Para comparar estados, use o guia de incentivos fiscais para e-commerce. Para decidir a estrutura completa, integre o planejamento tributário empresarial ao orçamento operacional.
Dúvidas frequentes sobre TTD Santa Catarina
Todo e-commerce precisa começar pelo TTD 409?
Não. O diagnóstico deve distinguir a frente de importação da venda online. O tratamento precisa corresponder à operação analisada, e não a uma sequência presumida de códigos.
O TTD elimina todos os impostos da empresa?
Não. Identifique o tributo e as operações abrangidos e calcule os demais componentes. Um percentual de uma etapa não equivale à carga global do negócio.
O protocolo já permite aplicar o benefício?
É necessário conferir o procedimento e o início de utilização aplicáveis. Salvar ou enviar o pedido não substitui essa verificação.
Posso seguir o modelo de TTD de outra empresa?
Ele pode ajudar a formular perguntas, mas não comprova o enquadramento da sua operação. Produtos, fluxos e condições precisam de conferência própria.
O que fazer quando a operação mudar?
Reavalie a compatibilidade com o tratamento e identifique os ajustes ou solicitações cabíveis antes de manter automaticamente a mesma apuração.
Organize a solicitação a partir da operação real
O Terrazzan & Almeida Advogados atua na análise jurídica do enquadramento e do planejamento tributário empresarial. A documentação permite examinar o tratamento pretendido, os requisitos e os próximos passos, em conjunto com os responsáveis pela apuração.
Avalie o TTD da sua operação
Informe seus dados para conversar com a equipe sobre enquadramento, solicitação ou revisão do tratamento tributário em Santa Catarina.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.