TTS E-commerce MG: Vinculado ou Não? Compare as Estruturas
Revisado em 16 de novembro de 2026.
No TTS E-commerce MG, a escolha entre vinculado e não vinculado depende da estrutura da operação e das regras aplicáveis ao estabelecimento. A decisão precisa considerar quem adquire ou importa, quem vende, quais produtos circulam e como o ICMS será tratado.
Este guia concentra a comparação das estruturas e os pontos que mudam a análise. Para conhecer os mecanismos gerais, veja TTS MG; para organizar a solicitação e os custos, consulte RET MG.
Qual a diferença entre e-commerce vinculado e não vinculado?
A Resolução SEF nº 5.793/2024, consolidada, distingue o estabelecimento varejista mineiro vinculado a centro de distribuição geral ou industrial mineiro daquele não vinculado a essas estruturas. Em ambos os casos, a definição exige operação exclusiva de venda no comércio eletrônico a consumidor final.
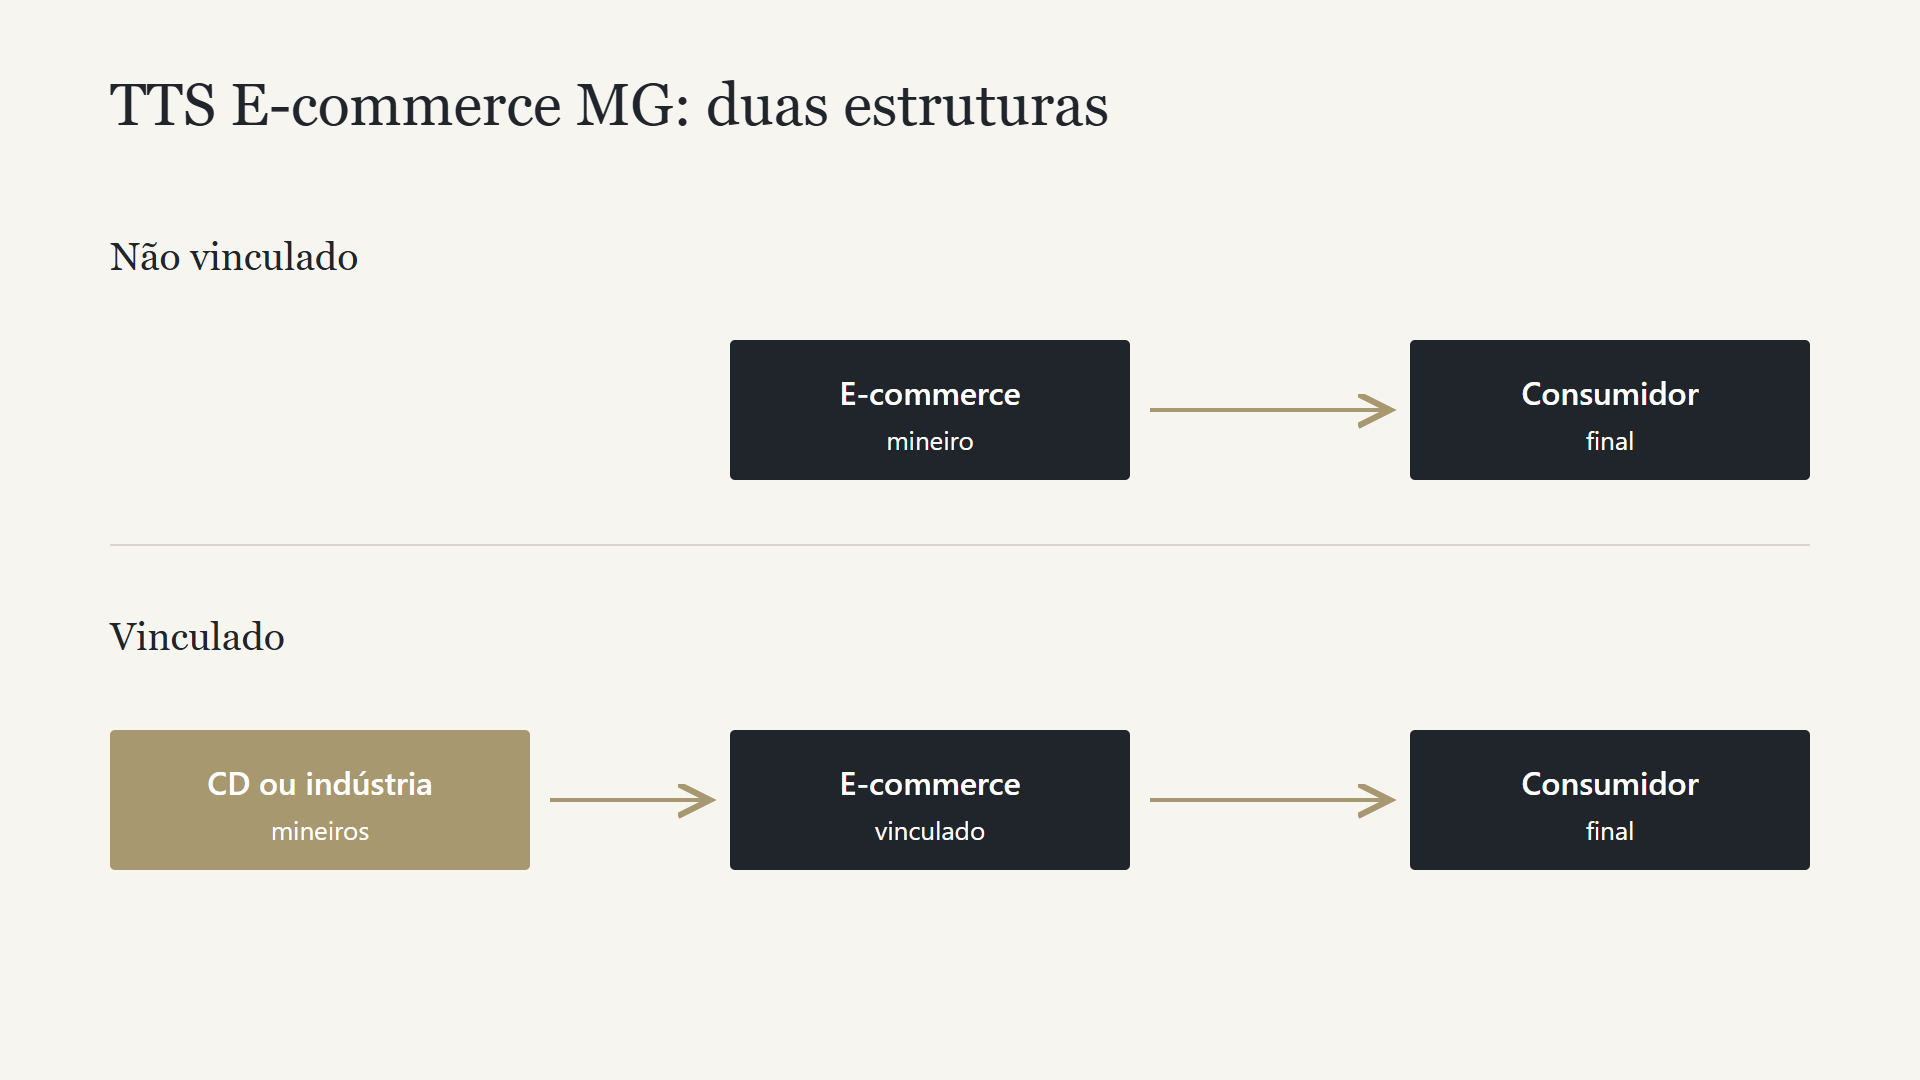
O desenho ajuda a formular a primeira pergunta do projeto: qual estabelecimento executará cada etapa? Registre aquisição, importação quando houver, estoque, emissão das notas e venda. Essa descrição deve corresponder aos contratos e à operação pretendida.
Não escolha a estrutura apenas pelo percentual apresentado em uma proposta. Uma configuração com mais etapas pode exigir controles e despesas adicionais. Uma estrutura mais simples também precisa ser compatível com os produtos e com o alcance do regime.
Vinculado significa pedido individual e não vinculado significa automatizado?
Estrutura e modalidade de processamento são classificações diferentes. O art. 3º da resolução prevê concessão por regime especial e modalidade automatizada. A compatibilidade deve ser conferida conforme o enquadramento, as regras de processamento e as restrições da hipótese.
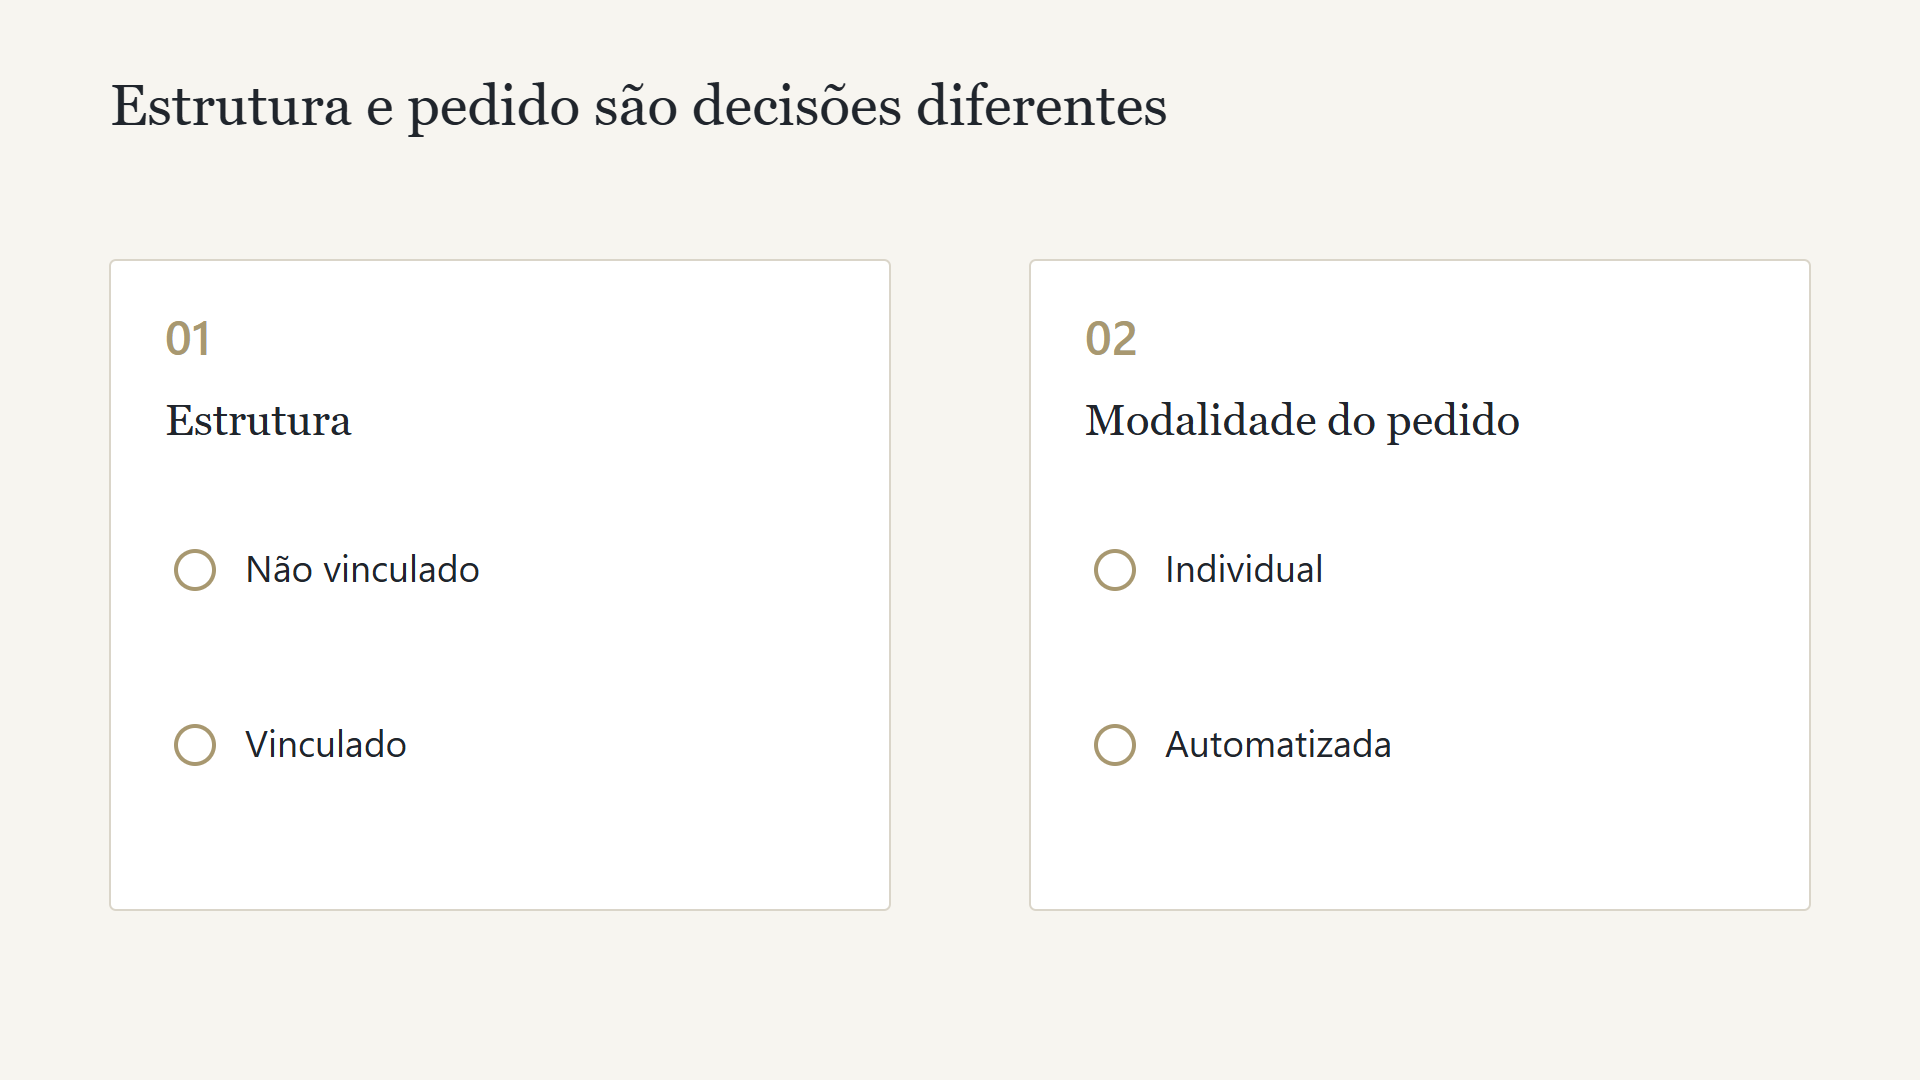
Na avaliação, peça que a proposta identifique expressamente a estrutura considerada e o procedimento pretendido. Depois, confira o que essa combinação permite para suas mercadorias. Isso evita concluir que a palavra “automatizado” representa, por si só, o mesmo alcance de qualquer outra modalidade.
Por que o ICMS-ST pode mudar a escolha?
A Resolução nº 5.804/2024 alterou o tratamento do não vinculado automatizado: nessa hipótese, não se aplica a atribuição da responsabilidade por ST e há vedações ao diferimento na importação das mercadorias indicadas e ao crédito presumido na venda cujo imposto já tenha sido pago ou retido por ST.
Por isso, a análise deve começar pelo cadastro dos produtos e pelos documentos de compra. Identifique quais mercadorias estão sujeitas à substituição tributária e como foram tributadas. Em seguida, relacione cada grupo à modalidade pretendida.
Imagine uma loja com parte do catálogo sujeita a ST e parte fora dessa sistemática. Uma simulação que aplica o mesmo tratamento a todas as vendas pode apresentar um resultado que não corresponde ao catálogo real. A revisão precisa mostrar quais receitas sustentam o ganho projetado.
A mesma alteração de 2024 também passou a prever impedimento para e-commerce que promova saídas a contribuintes para posterior revenda. Separe esse público das vendas a consumidor final antes de desenhar o projeto.
A exigência de 30% de vendas interestaduais vale para todos?
A regra geral do art. 4º considera percentual mínimo de 30% de vendas interestaduais a consumidores finais sobre as vendas totais de mercadorias, no período legal de seis meses. Há exceções; não se deve aplicar esse requisito isoladamente a qualquer pedido.
A Resolução nº 5.982/2025 atualizou as exceções, incluindo hipóteses de regime concedido após a publicação da Resolução nº 5.793/2024 sem atribuição de responsabilidade por ST e na modalidade automatizada, além da situação especificada para detentores de regime da Resolução nº 5.417/2020.
Para preparar a conferência, organize data do requerimento, modalidade, histórico do regime e vendas por destino e destinatário. A memória deve indicar o período analisado e o fundamento para exigir ou afastar a condição, em vez de apenas informar que a empresa “vende para fora do estado”.
Empresa nova: o início das vendas precisa ser planejado?
A definição normativa de início de atividade considera as saídas realizadas até o mês anterior ao requerimento. Além disso, a Resolução nº 6.025/2026 prevê que vendas após o pedido inicial podem levar o Fisco a desconsiderar essa condição e avaliar o período de vendas retroativamente a partir do mês anterior à análise do pedido.
Inclua o cronograma comercial no diagnóstico antes de decidir quando começar a vender. Informe se já houve saída, quando o pedido será transmitido e quais operações estão previstas durante a análise. O objetivo é avaliar o efeito dessas datas, sem prometer a manutenção do enquadramento de empresa nova.
Como comparar o custo das duas estruturas?
Use os mesmos produtos, volume de vendas e destinos nos cenários. Depois, abra os componentes abaixo. A tabela é um roteiro gerencial, não uma lista de requisitos oficiais.
| Bloco | Informação necessária | Resultado esperado |
|---|---|---|
| Tributação | Produtos, ST, créditos, ajustes e recolhimentos aplicáveis. | Memória do custo por grupo de operações. |
| Estrutura | Estabelecimentos, contratos, sistemas e equipe. | Custo de implantação e manutenção. |
| Logística | Estoque, movimentação, entrega e devoluções. | Custo por pedido e prazo de atendimento. |
| Caixa | Pagamentos, giro do estoque e recebimento. | Necessidade de capital durante a operação. |
Teste também menor volume e aumento de frete. Se a vantagem depender de crescimento contínuo para pagar a estrutura, essa premissa precisa aparecer na decisão. A comparação deve permitir enxergar o resultado do projeto completo.
Quais documentos reunir para a avaliação?
Separe cadastro dos estabelecimentos, catálogo e NCMs, notas de compras e vendas, apurações recentes, tratamentos existentes e contratos logísticos. Acrescente vendas por estado, perfil de comprador, mercadorias com ST e cronograma de início ou expansão.
O guia de RET MG concentra a preparação do pedido. A comparação com outros estados está em incentivos fiscais para e-commerce, e as decisões de estrutura devem integrar o planejamento tributário empresarial.
Perguntas frequentes
Vinculado sempre gera o melhor resultado?
A escolha depende do alcance do tratamento e do custo completo da operação. Compare os dois cenários com premissas equivalentes.
Vender por marketplace basta para definir o enquadramento?
O canal não responde sozinho. Descreva quem vende, os produtos e os compradores para confrontar a operação com as condições aplicáveis.
Posso escolher a modalidade só pela rapidez?
O procedimento precisa ser compatível com o que a operação necessita. Compare também alcance, restrições e obrigações.
Como mapear uma loja que vende para públicos diferentes?
Antes de desenhar a estrutura, abra as vendas por finalidade da aquisição. Identifique consumidores finais e compradores que revendem ou empregam a mercadoria como insumo. Não use somente CPF ou CNPJ como critério: o cadastro do comprador não descreve sozinho o uso do produto.
Organize os dados por estabelecimento, produto e destino. Uma loja pode concentrar vendas de uso final em determinada linha e abastecer revendedores em outra. Essa diferença precisa aparecer na análise para que as receitas não sejam tratadas como se pertencessem a uma única hipótese.
Depois, confronte a combinação de atividades com as condições do regime. A separação de receitas é uma ferramenta de diagnóstico; não representa autorização para executar qualquer operação no estabelecimento. Se houver incompatibilidade, a avaliação deve identificar a estrutura juridicamente adequada antes da implantação.
Um relatório comercial útil informa quantidade de pedidos, valor, destinatário, finalidade conhecida e localização. Quando um dado não estiver disponível, registre a limitação e defina como será obtido. A conclusão precisa deixar claro o que foi demonstrado e o que permanece como premissa.
Como organizar o catálogo para analisar o ICMS-ST?
Reúna descrição dos produtos, classificação utilizada, documentos de entrada e indicação de como ocorreu a tributação. Depois, peça à equipe fiscal que relacione essas informações às operações projetadas. O objetivo é conseguir explicar o tratamento de cada grupo, sem depender de uma média geral da loja.
Separe produtos com imposto retido ou pago anteriormente daqueles cuja situação exige outra apuração. Considere também origem, fornecedor e destino. A mesma categoria comercial pode reunir mercadorias com características fiscais diferentes; por isso, o nome usado na vitrine não substitui o cadastro técnico.
Na memória de viabilidade, mostre qual parcela do faturamento foi incluída em cada cenário. Se uma proposta não contempla parte importante do catálogo, o empresário precisa conhecer essa proporção antes de calcular o retorno da estrutura.
Imagine um estudo que projete redução mensal de R$ 20 mil supondo que todas as vendas recebam determinado tratamento. Se parte dos produtos não puder seguir essa premissa, não basta aplicar uma redução proporcional improvisada. A apuração deve ser refeita com as regras dos grupos efetivamente considerados.
Como comparar estrutura vinculada e não vinculada no orçamento?
Faça a comparação com o mesmo volume e a mesma cesta de pedidos. Em cada cenário, identifique compras, estoque, movimentações, vendas e responsáveis. Depois, associe custos e prazos às etapas correspondentes.
Uma estrutura com mais estabelecimentos pode exigir despesas de sistemas, acompanhamento e conciliação. Por outro lado, a decisão não deve ser reduzida à contagem de unidades: o alcance do tratamento e a forma de abastecimento precisam ser considerados junto com a operação comercial.
Como exemplo gerencial, suponha que um cenário apresente ganho tributário já apurado de R$ 14 mil e custo adicional de R$ 9 mil por mês. O resultado incremental seria de R$ 5 mil. Outro cenário, com ganho tributário de R$ 10 mil e despesas adicionais de R$ 3 mil, produziria R$ 7 mil. Os valores são hipotéticos e não são atribuídos às modalidades; mostram por que a maior redução isolada não garante o melhor projeto.
Inclua o custo de implantação e o tempo até atingir a operação prevista. Compare ainda prazos de entrega, devoluções e capacidade de atender os clientes. Uma vantagem financeira projetada pode perder relevância se a estrutura piorar a experiência comercial e reduzir as vendas.
Como planejar o início de atividade com datas verificáveis?
Monte uma linha do tempo com abertura dos estabelecimentos, primeiras entradas, requerimento, saídas já realizadas e vendas planejadas durante a análise. A equipe jurídica precisa receber essas datas antes de avaliar a condição de início de atividade.
Confronte a linha do tempo com os documentos e mantenha o registro atualizado. Se a área comercial decidir antecipar o lançamento, informe a mudança antes de tratar o cronograma anterior como válido. A avaliação deve considerar o que efetivamente aconteceu, e não somente a data prevista no plano de negócios.
O orçamento também precisa separar operação atual e cenário pretendido. Até que exista fundamento para utilizar o tratamento, não contabilize sua vantagem como receita certa do projeto. Essa distinção ajuda a preparar o caixa para atrasos ou condições diferentes das inicialmente estimadas.
Que controles devem acompanhar a operação depois da implantação?
Defina relatórios que permitam conferir vendas por estabelecimento, produto, destino e comprador. Acompanhe também alterações do catálogo, fornecedores e canais. Esses dados ajudam a perceber quando o negócio se afasta das premissas usadas na escolha do regime.
Organize a comunicação entre comercial, logística, contabilidade e jurídico. Uma mudança de fornecedor pode alterar o abastecimento; uma nova linha de produtos pode exigir outra análise fiscal. O controle funciona melhor quando a informação chega antes de a mudança ser tratada como rotina.
Compare periodicamente custo e margem realizados com a projeção. Quando houver diferença relevante, identifique sua causa e atualize o estudo. Assim, a decisão entre estruturas continua sendo acompanhada por dados da empresa, em vez de permanecer baseada apenas na apresentação inicial.
Avalie a estrutura do seu e-commerce em Minas Gerais
O Terrazzan & Almeida Advogados analisa o enquadramento jurídico e o planejamento com base nos dados da empresa. Informe a estrutura atual, os produtos e os destinos de venda para organizar a comparação.
Avalie a Estrutura do Seu E-commerce
Deixe seus contatos para a equipe avaliar o atendimento adequado à sua demanda.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.