TTD 409, 410 e 411: Diferenças e Como Escolher
Revisado em 16 de novembro de 2026.
A diferença central entre TTD 409, 410 e 411 está na antecipação do ICMS e nas condições para sua dispensa ou substituição por garantia. Para escolher, o empresário precisa confrontar o acesso à modalidade com o capital de giro e o custo de manter a estrutura.
Este comparativo concentra essa decisão. O cálculo de antecipação e saldo está no artigo sobre TTD 409; a organização do pedido está no guia de TTD Santa Catarina.
TTD 409, 410 e 411: qual é a diferença?
Na comparação das modalidades de importação, o 409 se caracteriza pela antecipação; o 410, pela dispensa condicionada; e o 411, pela garantia. O art. 246, § 11, do Anexo 2 do RICMS/SC permite dispensar o pagamento antecipado pelo atendimento aos requisitos do art. 102 ou mediante garantia real ou fidejussória.
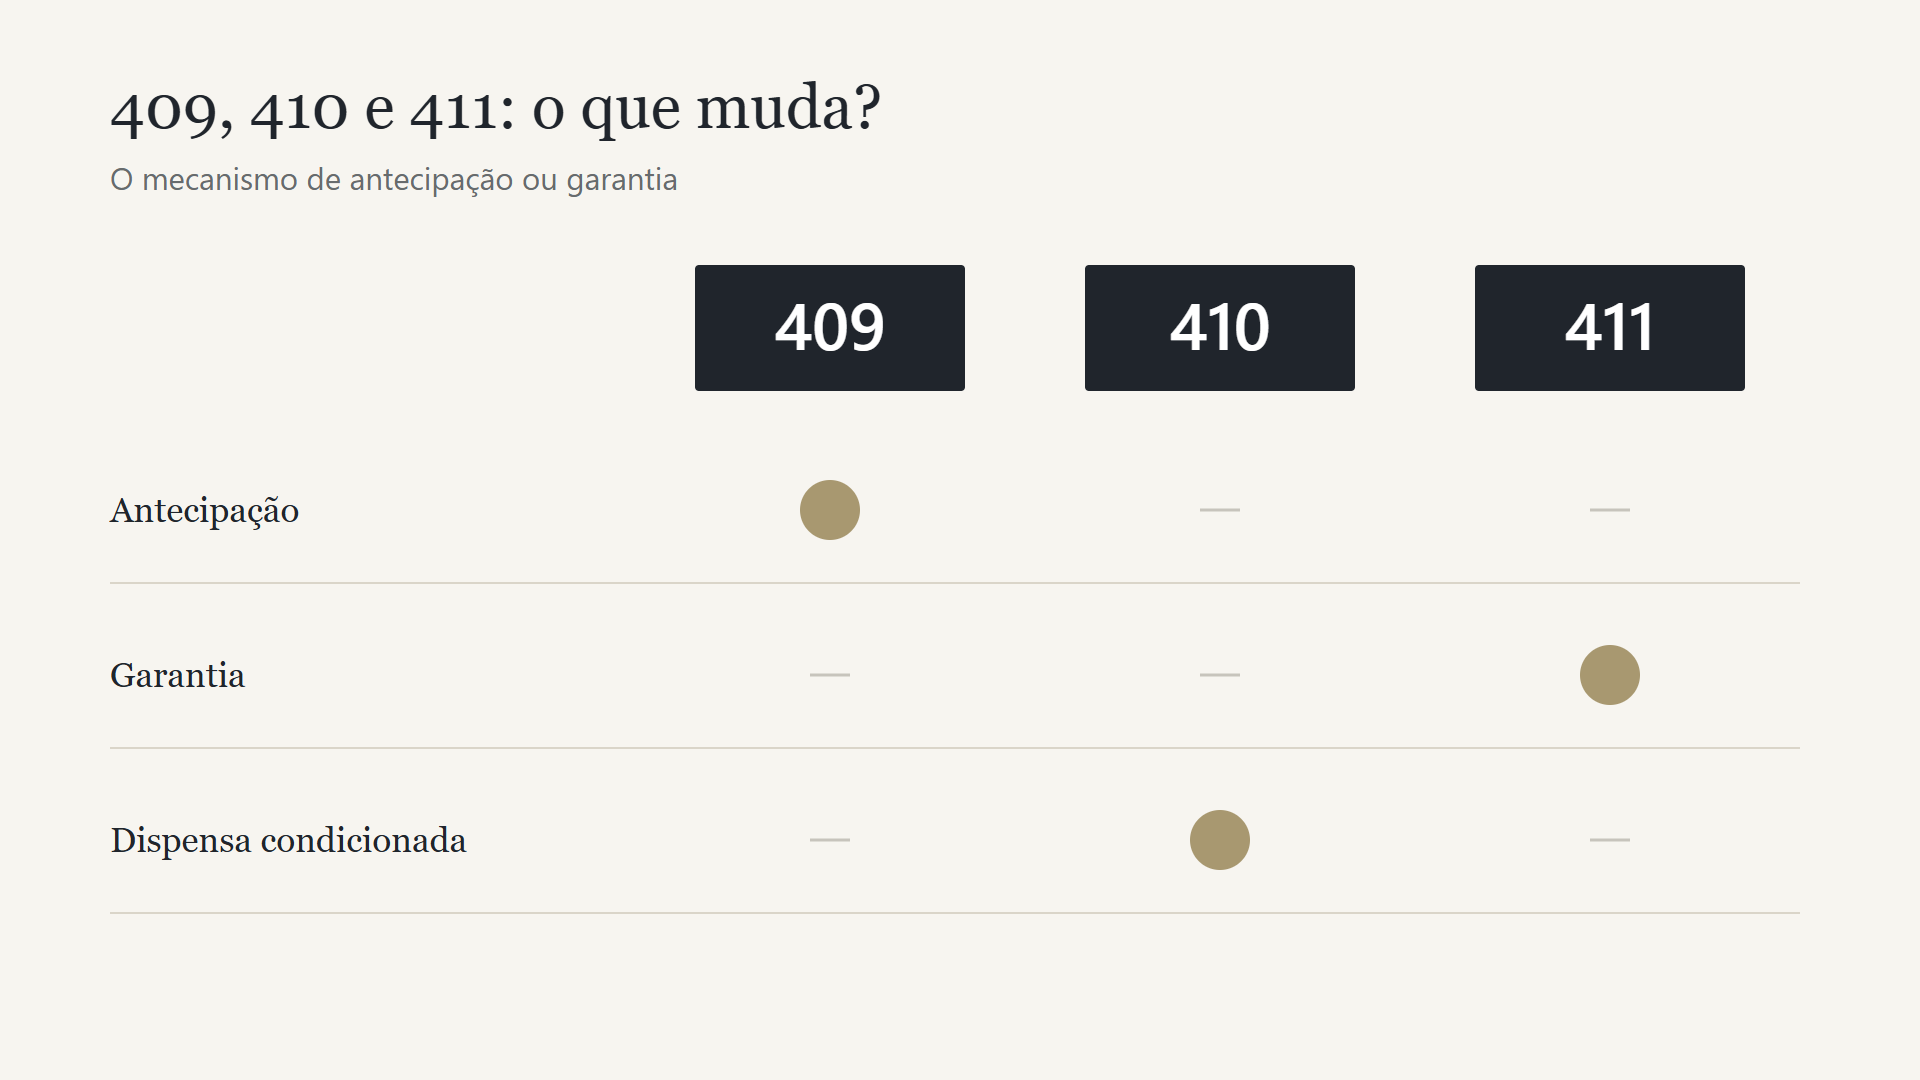
Para a decisão gerencial, separe três perguntas: a modalidade está acessível? Quanto caixa ela exige antes da venda? Quanto custa manter suas condições? Uma alternativa pode reduzir o desembolso inicial e, ainda assim, exigir uma garantia cujo custo precisa entrar na comparação.
| Modalidade | Foco da análise | Informação para o orçamento |
|---|---|---|
| 409 | Antecipação e posterior conciliação na apuração. | Valor desembolsado e tempo até o aproveitamento. |
| 410 | Comprovação das condições de dispensa. | Histórico, enquadramento e controles de manutenção. |
| 411 | Admissibilidade e manutenção da garantia. | Custo, prazo, limites e eventual contragarantia. |
Quais requisitos precisam ser conferidos para o TTD 410?
O art. 102 do RICMS/SC prevê dispensa por ato do Secretário da Fazenda. Na hipótese de outros ramos de atividade, exige, entre outros pontos, TTD de mesma natureza nos últimos 24 meses e faturamento médio anual da atividade abrangida de pelo menos R$ 24 milhões. Também estabelece condições de histórico fiscal e contempla outras hipóteses nos §§ 1º e 2º.
O histórico fiscal compreende não figurar no polo passivo de obrigação decorrente de lançamento de ofício, ainda que com exigibilidade suspensa, e não atrasar o recolhimento nos últimos 24 meses. A leitura deve considerar o enquadramento completo e o ato aplicável.
Completar 24 meses, isoladamente, não assegura a mudança. Para preparar a análise, organize uma linha do tempo dos tratamentos existentes e um demonstrativo da receita pertinente. Diferencie a receita da atividade objeto do TTD do faturamento global utilizado em apresentações comerciais.
Peça que o diagnóstico identifique quais requisitos estão comprovados, quais documentos faltam e quais pontos exigem esclarecimento. Essa divisão ajuda a montar um cronograma realista sem tratar uma expectativa de dispensa como condição já disponível.
Como a garantia entra na análise do TTD 411?
A Exposição de Motivos nº 118/2024 explica a alteração regulamentar voltada à substituição da antecipação por garantia real ou fidejussória e relaciona a medida ao TTD 411. A exposição é uma referência histórica; a utilização depende da norma vigente e das condições do tratamento.
No orçamento, diferencie o valor garantido do preço cobrado pela garantia. Se houver contratação com instituição financeira ou seguradora, levante prêmio ou comissão, prazo, condições de renovação, limites e contragarantias exigidas. Se a proposta envolver bens, identifique os custos e as restrições associados à vinculação.
Peça uma cotação compatível com o desenho efetivamente analisado. Um preço indicativo sem valor, prazo e condições definidos não permite comparar a garantia com o caixa comprometido na antecipação.
Além da implantação, planeje o acompanhamento: responsável, vencimentos e revisão das condições. O controle deve conversar com o crescimento das importações para que uma expansão comercial não avance sem a correspondente análise da estrutura de garantia.
Como escolher entre 409, 410 e 411?
Comece pelo acesso à dispensa. Quando ela não estiver demonstrada, compare a possibilidade de garantia com a antecipação. O fluxograma organiza essa triagem, sem substituir a conferência documental ou o procedimento perante a Fazenda.
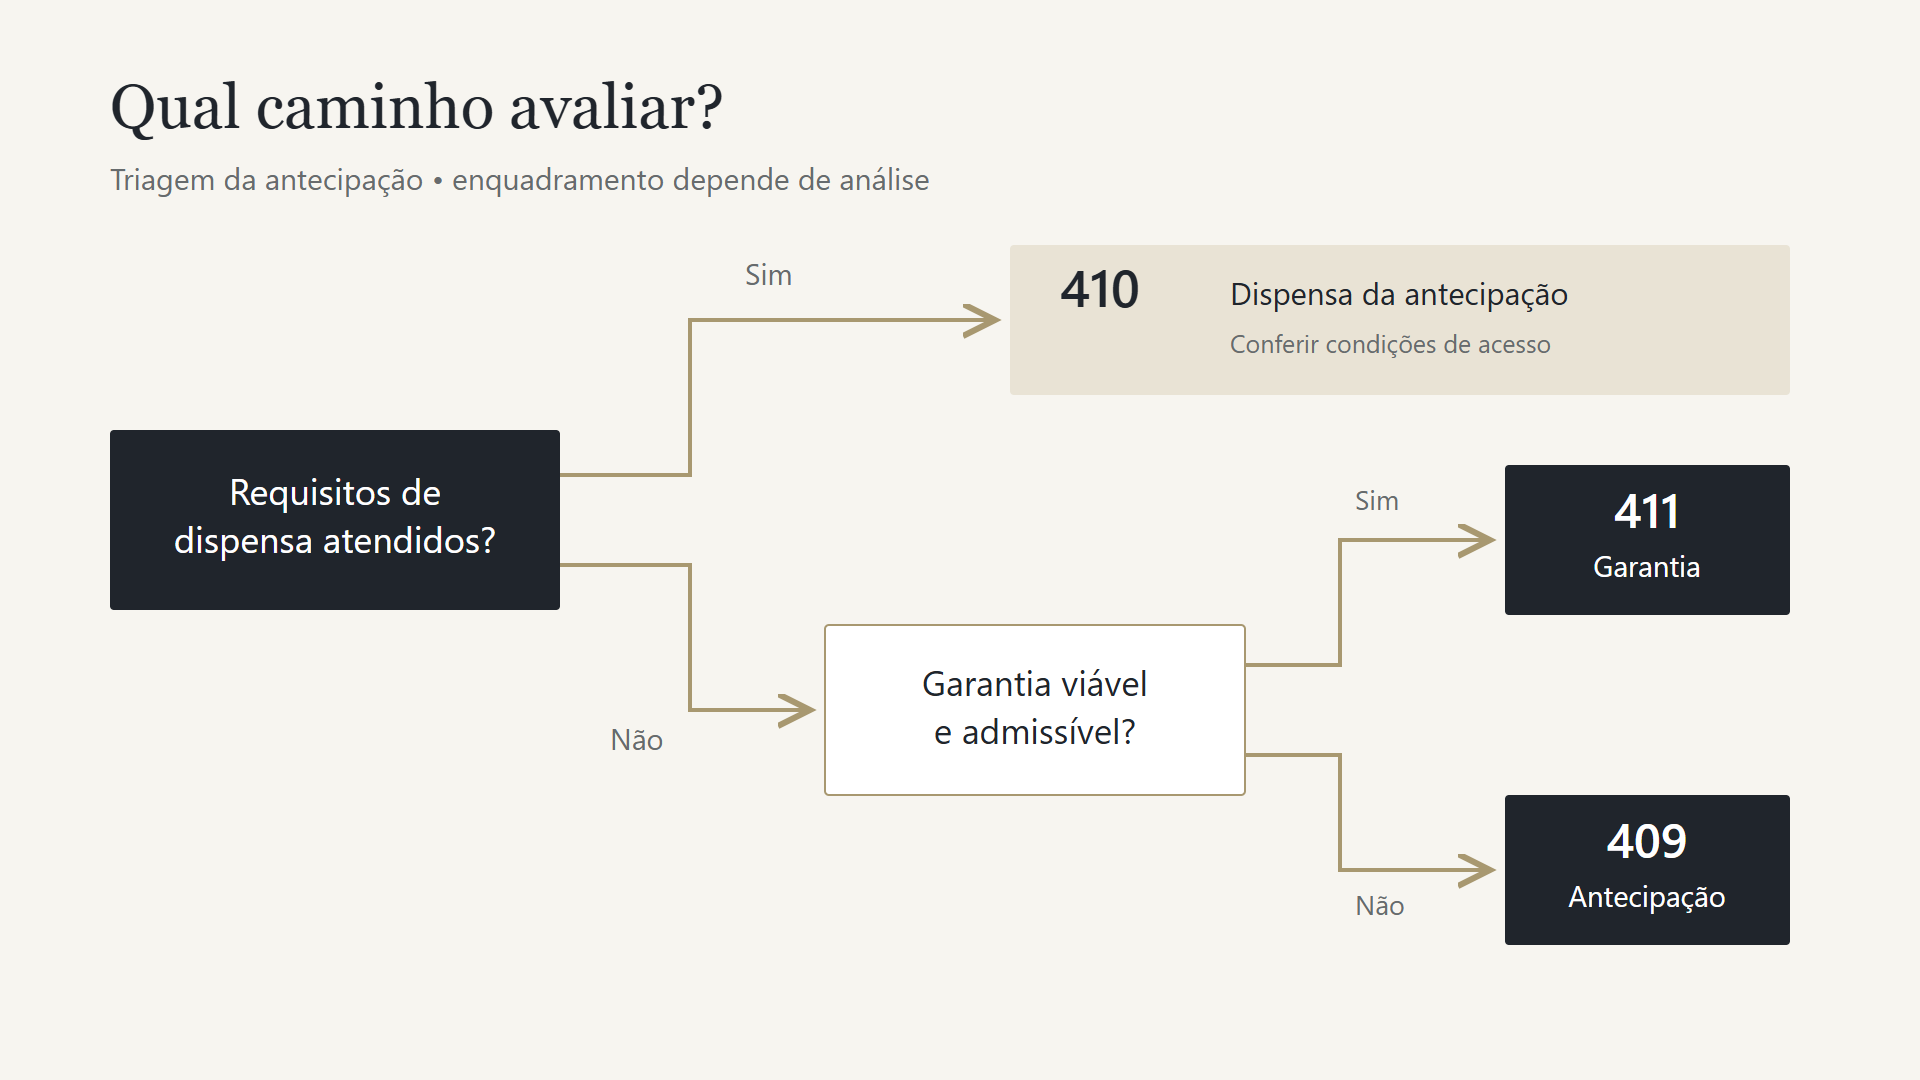
O resultado dessa etapa deve ser uma lista curta de alternativas viáveis para a empresa. Só depois vale aprofundar cotações e adaptações operacionais. Isso evita gastar tempo orçando uma estrutura que ainda não demonstrou acesso ao tratamento pretendido.
Qual modalidade é melhor para o caixa?
A resposta depende do ciclo da operação. Empresas com estoque mais lento podem sentir de forma diferente o desembolso anterior à venda. Já uma garantia com custo elevado ou contragarantia relevante pode absorver parte da vantagem financeira esperada.
Monte uma projeção mensal com as mesmas compras, vendas e prazos em todos os cenários. Separe imposto, encargos, despesas e valores recuperáveis. Para cada alternativa, registre:
- desembolso antes da venda e momento de recuperação ou conciliação;
- prazo de estoque e recebimento do cliente;
- preço e condições da garantia, quando considerada;
- custo de implantação e acompanhamento;
- impacto de volume menor ou giro mais lento.
Por exemplo, imagine duas propostas para a mesma operação: uma exige desembolso na entrada; a outra, contratação de garantia. A comparação deve mostrar o cronograma de caixa e o custo da contratação. Não basta contrapor o valor antecipado ao preço da garantia como se ambos fossem despesas definitivas da mesma natureza.
O artigo de TTD 409 apresenta um exemplo de conciliação entre antecipação e saldo. Use esse raciocínio para evitar duplicidade no orçamento.
Quais documentos levar para a avaliação?
Reúna os atos de TTD existentes, histórico de utilização, demonstrativos de faturamento da atividade, informações fiscais e projeção de importações. Acrescente o ciclo financeiro e as propostas de garantia, se houver.
O material deve permitir ligar cada premissa a um documento. Para organizar a solicitação, consulte o serviço oficial da SEF/SC e o guia de TTD Santa Catarina.
Se o projeto envolve filial, estoque ou novos destinos de venda, incorpore essas decisões ao planejamento tributário empresarial. A comparação entre estados está no conteúdo de incentivos fiscais para e-commerce.
Perguntas frequentes
O TTD 410 é automático depois de dois anos?
Não. O período é apenas parte da análise de acesso descrita acima. É preciso comprovar as demais condições e observar o ato aplicável.
O TTD 411 elimina o custo da operação?
Não. A garantia possui condições próprias, e o orçamento continua precisando reunir tributos, encargos, logística e estrutura.
Preciso passar pelo 411 antes de avaliar o 410?
As modalidades não devem ser tratadas como uma sequência obrigatória. A avaliação deve partir do histórico e das condições da empresa.
Qual TTD oferece a menor carga total?
O código, isoladamente, não responde. Compare os fluxos e custos da mesma operação e identifique separadamente o efeito de cada parcela.
Como medir o custo financeiro da antecipação?
Na comparação entre TTD 409, 410 e 411, diferencie imposto, despesa e dinheiro temporariamente comprometido. Uma antecipação aproveitável na apuração não deve ser tratada como custo definitivo da mesma forma que uma comissão cobrada por garantia. Para comparar, transforme os dois cenários em cronogramas de caixa.
Imagine, apenas para orçamento, que uma empresa mantenha R$ 80 mil comprometidos durante dois meses. Com custo de oportunidade hipotético de 1% ao mês, a aproximação simples seria de R$ 1.600. Esse número não é uma taxa do TTD e não altera o imposto devido; ajuda a estimar o preço financeiro de disponibilizar o recurso antes da receita.
Se uma proposta de garantia custar R$ 1.200 no mesmo horizonte, ainda não é possível concluir automaticamente que ela seja melhor. Confira despesas de contratação, contragarantias, limites consumidos e condições de renovação. A comparação deve incluir todos os componentes relevantes e utilizar prazos equivalentes.
O mesmo raciocínio vale quando a empresa tem caixa próprio. A ausência de empréstimo não torna o recurso gratuito para a decisão gerencial: ele poderia financiar estoque, reduzir outra dívida ou sustentar a operação. A taxa utilizada deve ser definida pela empresa e identificada como premissa, sem confundi-la com encargo fiscal.
Quais informações uma proposta de garantia precisa trazer?
Antes de comparar preços, padronize o objeto da cotação. Apresente à instituição ou ao prestador o desenho efetivamente analisado e solicite os documentos necessários para conferir sua adequação. Um orçamento sem valor, validade ou condições não permite calcular o custo do projeto.
- Valor e abrangência: quais obrigações e qual montante a proposta pretende cobrir.
- Prazo: início, término, renovação e possibilidade de alterações.
- Preço completo: comissões, prêmio, despesas e eventual reajuste.
- Contragarantia: bens, limites ou recursos exigidos da empresa e dos responsáveis.
- Documentação: instrumento, condições e informações necessárias à análise de admissibilidade.
Essa lista é um roteiro de orçamento, não uma afirmação de que qualquer modalidade comercial de garantia será aceita. O instrumento precisa ser confrontado com a norma e com as condições do tratamento. A análise jurídica deve ocorrer antes de a empresa assumir despesas ou comprometer patrimônio.
Converse também com a tesouraria. Uma garantia pode consumir limite que a empresa pretendia usar em outra finalidade. Esse efeito deve entrar no planejamento de capital, ainda que não apareça como desembolso imediato na planilha do regime.
Como preparar uma mudança de modalidade sem perder o controle?
Organize a transição como um projeto com etapas verificáveis. Primeiro, registre a modalidade atual, os documentos que sustentam sua utilização e os pontos que motivam a mudança. Depois, identifique os requisitos do cenário pretendido e as informações ainda pendentes.
O cronograma precisa distinguir preparação, solicitação, decisão ou formalização aplicável e início da utilização. Para o orçamento, mantenha o cenário atual até que a empresa tenha base documental para utilizar a alternativa. Uma projeção não deve antecipar uma dispensa apenas porque o pedido foi planejado.
Antes da implantação, faça uma conferência conjunta entre jurídico, contabilidade, fiscal e financeiro. Verifique o tratamento do estoque, os documentos, as parametrizações e a conciliação entre os períodos. A lista específica de providências depende do caso; o objetivo gerencial é evitar que cada área adote uma data diferente de mudança.
Depois, acompanhe os primeiros períodos de execução. Compare o caixa realizado com o previsto, identifique divergências e documente os ajustes. Isso permite verificar se o ganho esperado se confirmou e se os controles escolhidos são suficientes para a operação.
Qual modalidade escolher em uma empresa que está crescendo?
Use cenários de expansão, estabilidade e redução de volume. Na expansão, o desembolso antecipado e a necessidade de garantia podem aumentar; na retração, despesas fixas podem pesar mais. A decisão precisa continuar economicamente coerente fora do cenário mais otimista.
Considere, por exemplo, uma previsão de crescimento que dependa de financiamento ainda não contratado. Separe o que já está disponível do que precisa ser obtido. Sem essa distinção, a empresa pode escolher uma estrutura compatível apenas com um volume ou uma capacidade financeira que ainda não possui.
O melhor resultado é uma escolha acompanhada de critérios de revisão: volume, prazos, custo de capital, preço da garantia e condições do enquadramento. Esses indicadores ajudam a decidir quando uma nova comparação será necessária.
Compare as modalidades com base na sua empresa
O Terrazzan & Almeida Advogados analisa o enquadramento jurídico e as alternativas de planejamento com base no histórico e na operação projetada. Informe os tratamentos existentes e o perfil das importações para organizar a avaliação.
Compare as Alternativas para Sua Importação
Deixe seus contatos para a equipe avaliar o atendimento adequado à sua demanda.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.