TTD 409: Como Reduzir o ICMS na Importação por SC
Revisado em 16 de novembro de 2026.
O TTD 409 é um tratamento de ICMS utilizado em operações de importação por Santa Catarina, com diferimento na entrada e crédito presumido na saída subsequente abrangida. Para o empresário, a vantagem precisa aparecer em dois lugares: no desembolso durante a importação e na margem obtida quando a mercadoria é vendida.
Este artigo mostra como organizar essa conta, distinguir antecipação de custo definitivo e comparar o resultado com as despesas da operação. Se você busca o procedimento de solicitação, consulte também o guia de TTD Santa Catarina.
Como funciona o TTD 409 na prática?
A Consulta COPAT nº 97/2022, republicada, descreve o regime em duas etapas: diferimento do ICMS no desembaraço e crédito presumido na saída tributada subsequente. A mesma resposta esclarece que ter TTD 409 e TTD 478 no estabelecimento não permite somar seus benefícios na mesma operação.
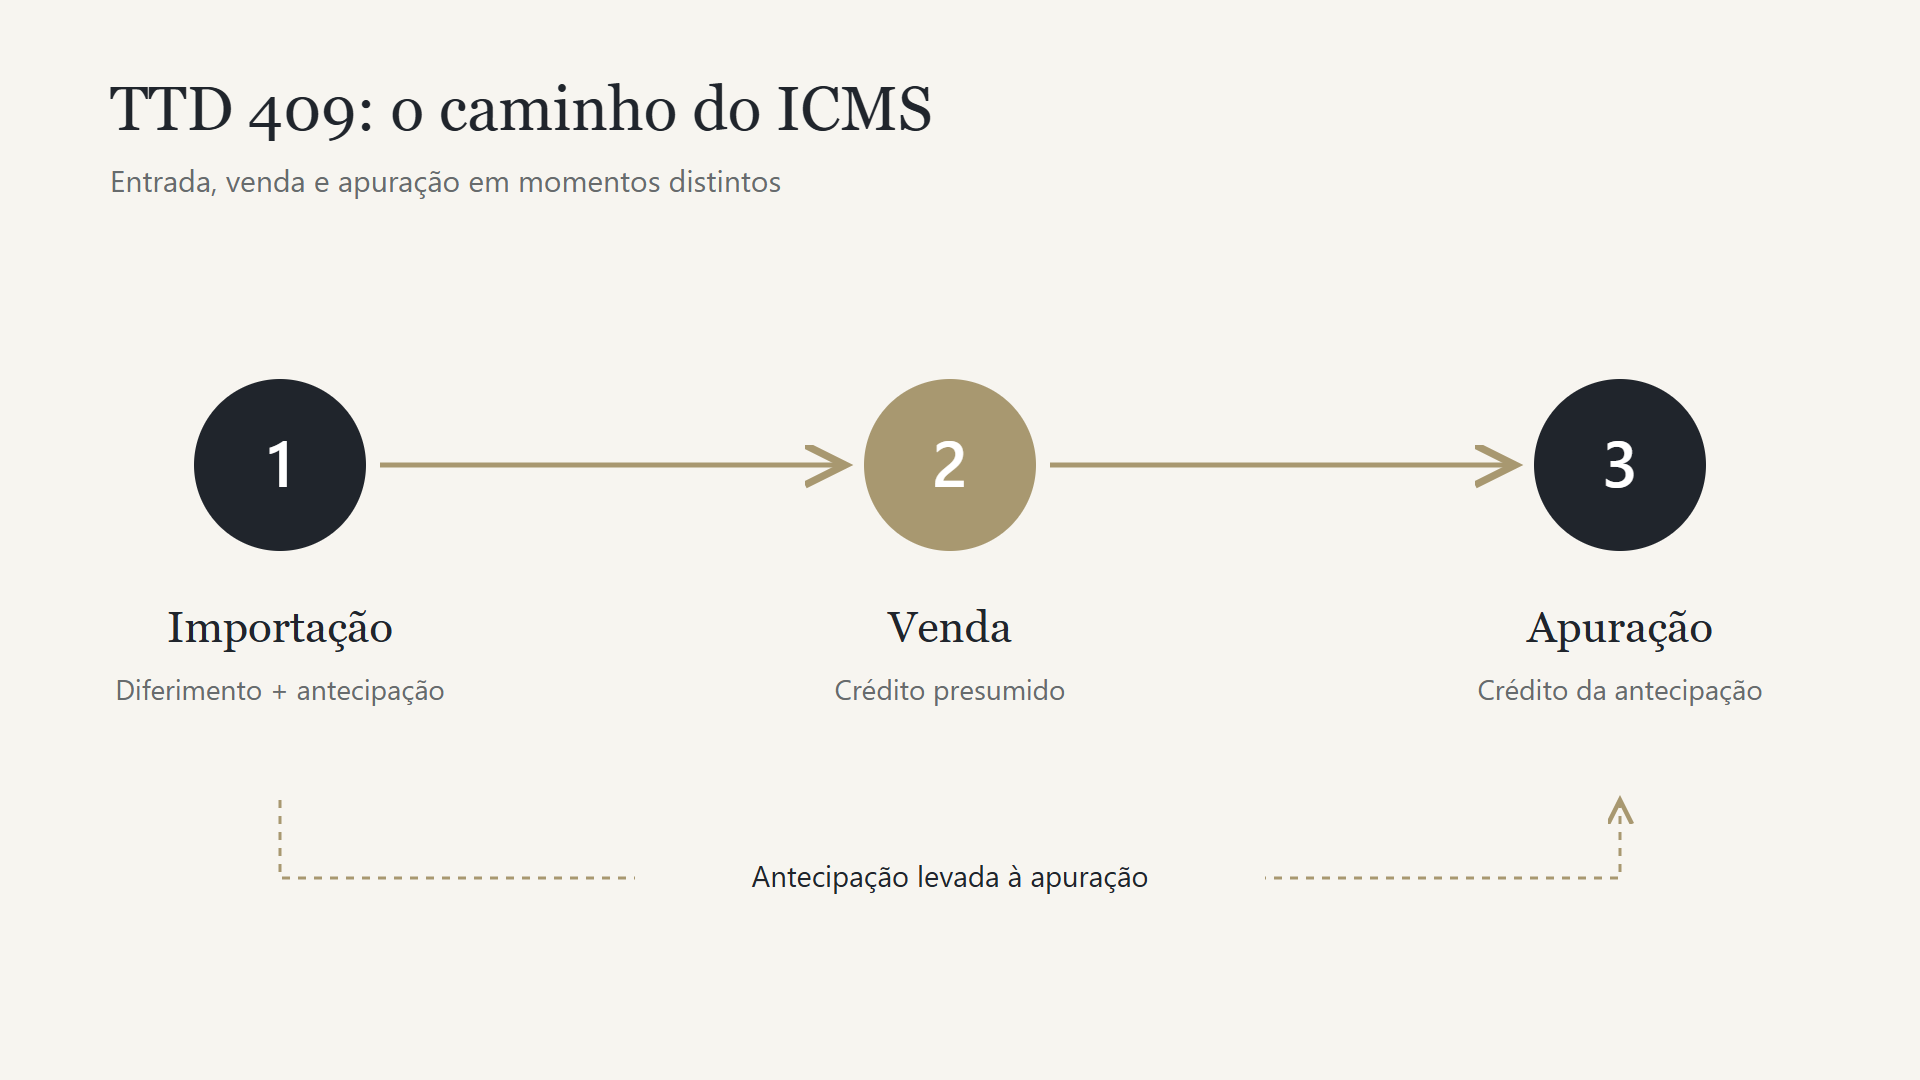
Na gestão, acompanhe cada lote desde a entrada até as notas de venda. Essa ligação permite conferir quanto já foi recolhido e o que integra a apuração. Sem ela, o financeiro pode enxergar pagamentos isolados, enquanto a contabilidade trabalha com uma visão diferente do mesmo período.
Uma planilha útil identifica o documento de importação, o recolhimento, o estoque, as saídas e o período de aproveitamento. O objetivo é conseguir explicar a conta com documentos, em vez de depender apenas de um percentual informado na proposta comercial.
Quanto se paga com o TTD 409?
No art. 246 do Anexo 2 do RICMS/SC, a regra geral de antecipação prevê 2,6% nos primeiros 36 meses e 1% depois, sobre a base de importação definida no regulamento. Há hipóteses específicas de 0,6%. A antecipação deve ser escriturada a crédito na apuração, conforme o § 10.
Na saída interestadual sujeita a 4%, a carga de ICMS próprio prevista para as demais mercadorias é de 2,6% na fase inicial e 1% após o requisito temporal, observadas as condições legais. Esses percentuais não representam todos os tributos e encargos. Outras saídas possuem regras distintas.
Base de importação e base de venda são contas diferentes. O percentual da entrada não deve ser aplicado automaticamente ao faturamento. Para conferir a formação da base integral, a Circular SEF/DIAT nº 17/2023 orienta a utilização da alíquota incidente sobre a operação, sem considerar o diferimento parcial ou a redução de base eventualmente aplicáveis.
Na proposta de implantação, peça duas memórias: uma para a entrada e outra para a venda. Cada memória deve informar base, percentual, valor, documento e momento do recolhimento. Isso facilita comparar fornecedores de serviços e identificar se uma projeção esqueceu parte do desembolso.
Exemplo: antecipação de R$ 2.600 e saldo de R$ 1.300
Considere uma simulação simplificada em que o ICMS da saída, já apurado com o tratamento aplicável, seja de R$ 3.900. Admita também que existam R$ 2.600 de antecipação aproveitável nessa apuração e nenhum outro ajuste no exemplo.
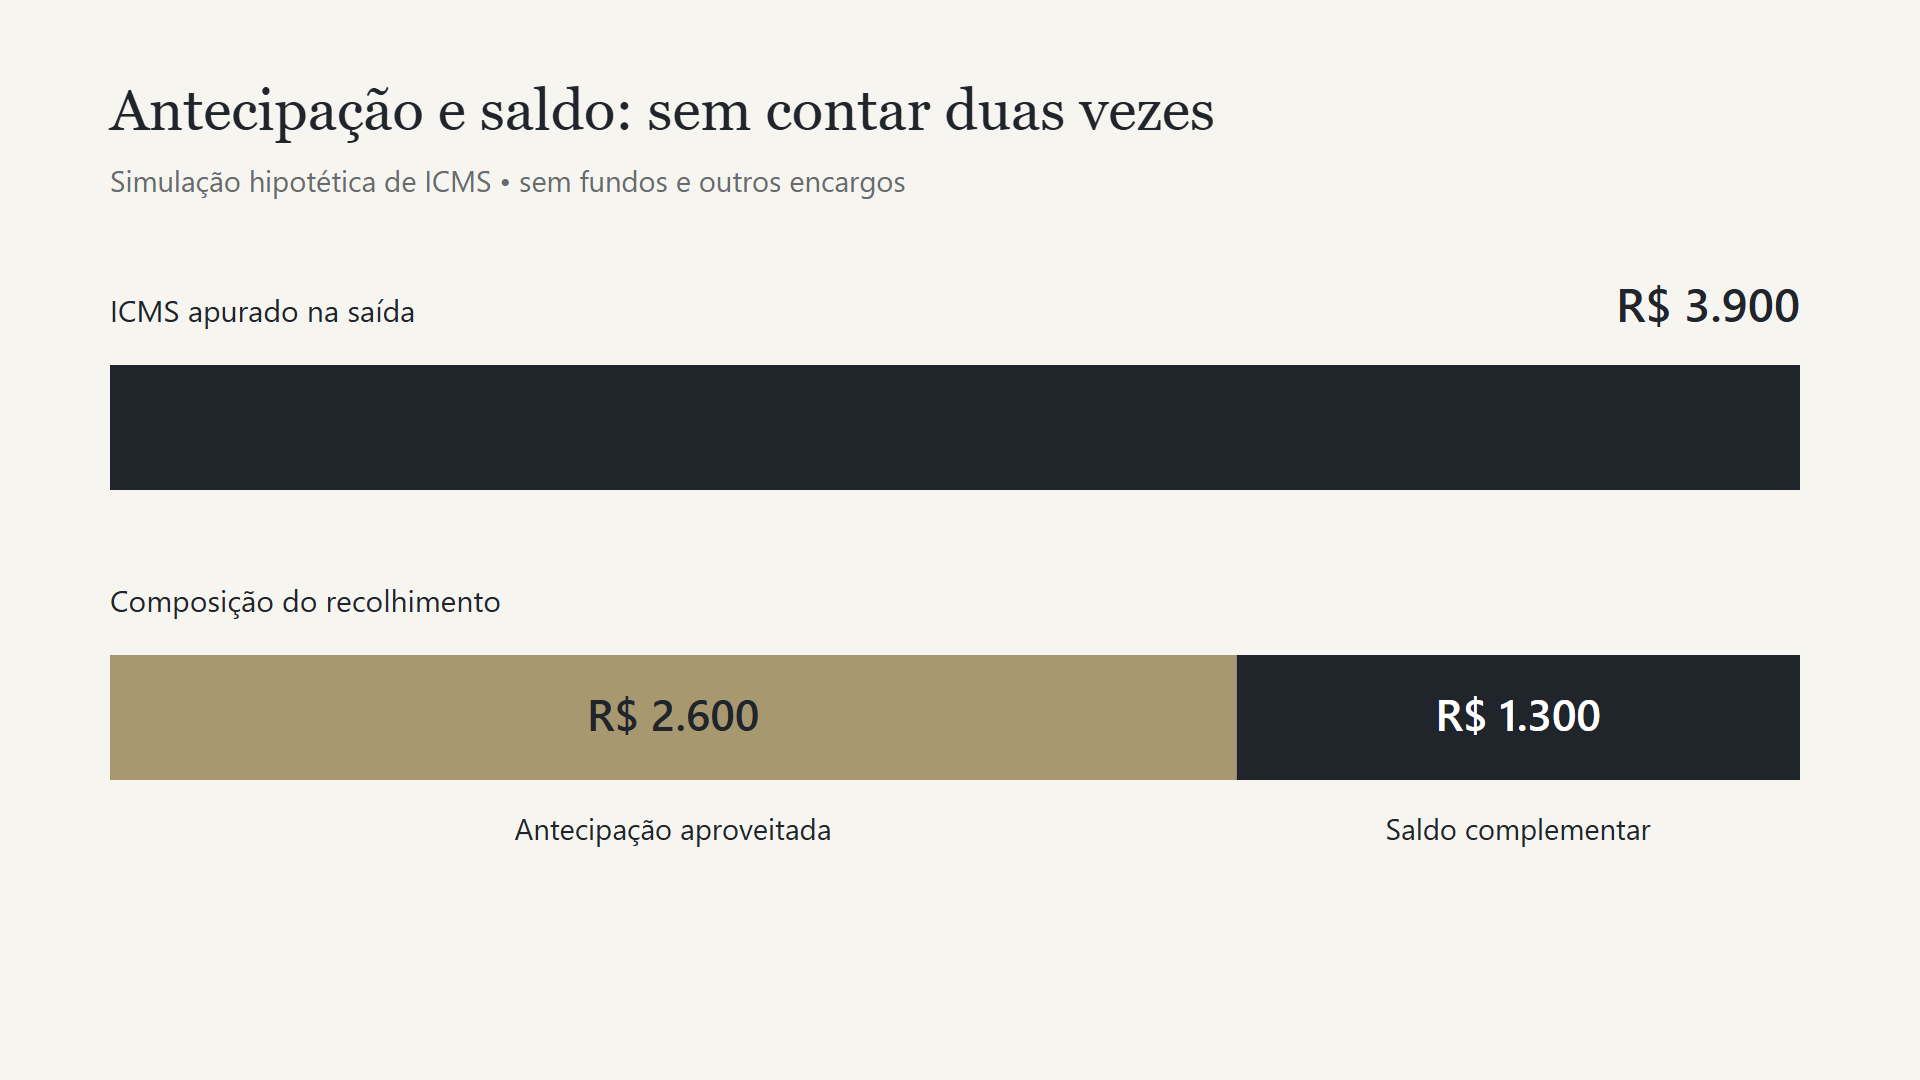
A conta é R$ 3.900 − R$ 2.600 = R$ 1.300. Nesse recorte, o desembolso é formado pela antecipação de R$ 2.600 e pelo complemento de R$ 1.300. Somar a antecipação novamente ao ICMS integral de R$ 3.900 produziria R$ 6.500 e duplicaria uma parcela da conta.
O exemplo pressupõe crédito disponível e corretamente aproveitável. Não calcula a base aduaneira, não presume que ela seja igual ao preço de venda e não inclui fundos, demais tributos, despesas ou outros ajustes. Na operação real, confira a escrituração e os saldos do período antes de transportar os números para o caixa.
O que precisa entrar no custo total da importação?
Uma análise econômica deve reunir os componentes abaixo. A tabela é um roteiro gerencial: a incidência, a dedutibilidade e a recuperação de cada parcela precisam ser identificadas no caso concreto.
| Bloco | O que levantar | Pergunta de conferência |
|---|---|---|
| Mercadoria e entrada | Preço, câmbio, frete internacional, seguro e despesas aduaneiras. | A projeção usa o mesmo produto e a mesma quantidade? |
| Tributos e encargos | Tributos da importação, apuração de ICMS, créditos, fundos e recolhimentos aplicáveis. | Há valor recuperável tratado como custo ou parcela omitida? |
| Logística nacional | Transporte, armazenagem, movimentação, entrega e devoluções. | O novo percurso aumenta o custo por pedido? |
| Estrutura | Sistemas, contabilidade, equipe e implantação. | O ganho mensal cobre o custo adicional? |
| Capital de giro | Prazo de pagamento, permanência em estoque e recebimento das vendas. | Quanto caixa fica comprometido até a venda? |
Compare cenários com as mesmas premissas comerciais. Se uma alternativa usa volume maior, prazo menor ou frete mais barato, apresente essas diferenças separadamente. Caso contrário, uma vantagem logística pode ser confundida com economia tributária, ou o contrário.
Quais vendas precisam ficar separadas na análise?
Organize as vendas por destino, perfil do comprador, mercadoria e tratamento pretendido. Separe operações internas de interestaduais e identifique revenda, industrialização e consumo final. Essa matriz orienta a conferência fiscal e mostra quais receitas efetivamente sustentam o projeto.
O mesmo cuidado vale para produtos adquiridos no mercado nacional e lotes importados. Misturar tudo em uma média pode esconder operações fora da premissa usada no cálculo. No e-commerce, o canal de venda deve ser analisado junto com o produto e o destinatário.
Para uma comparação entre estados e modelos de operação, veja incentivos fiscais para e-commerce. Para escolher a modalidade de importação, consulte o comparativo entre TTD 409, 410 e 411.
Quando o TTD 409 compensa para a empresa?
O projeto faz sentido econômico quando a melhora projetada de margem e caixa supera a estrutura adicional e se mantém em cenários comerciais plausíveis. Comece pelo histórico real da empresa e monte uma projeção mensal, com implantação e operação separadas.
- Levante a situação atual: produtos, margens, destinos, fretes e prazos.
- Projete a operação catarinense: entradas, vendas e despesas da estrutura.
- Concilie o imposto: mostre antecipações, créditos aproveitáveis e saldo.
- Teste o resultado: simule volume menor, estoque mais lento e frete maior.
- Defina o acompanhamento: responsáveis e indicadores para comparar projeção e execução.
O planejamento tributário empresarial deve integrar essa análise ao negócio. A escolha de uma filial, de um prestador ou do local de estoque precisa conversar com o prazo de entrega e com a capacidade de controle.
Quais documentos reunir antes de começar?
Para preparar o diagnóstico, reúna cadastro dos estabelecimentos, lista de produtos e NCMs, documentos de importação, notas de venda, apurações recentes, recolhimentos e regimes especiais existentes. Acrescente contratos logísticos e uma abertura das receitas por estado e perfil de comprador.
Essa é uma lista de preparação da análise, não um checklist oficial completo. O pedido deve seguir o serviço de TTD da SEF/SC e as exigências da modalidade. O passo a passo de organização está no artigo sobre como solicitar TTD em Santa Catarina.
Dúvidas frequentes sobre TTD 409
O TTD 409 significa importar sem qualquer desembolso tributário?
Não. A análise precisa considerar a antecipação, os demais tributos e encargos e as despesas da importação. Diferimento de uma parcela não equivale a ausência de pagamentos.
Depois de três anos toda venda passa a pagar 1%?
Não. O percentual depende da hipótese legal, da mercadoria e da operação. O marco temporal isolado não permite aplicar 1% a todas as receitas.
A antecipação deve ser somada novamente ao imposto integral da saída?
No exemplo apresentado, ela compõe o recolhimento por meio do crédito aproveitado. A conciliação deve mostrar o valor antecipado e o complemento, evitando contar duas vezes a mesma parcela.
Posso somar TTD 409 e TTD 478 na mesma venda?
A orientação da COPAT citada neste artigo afasta essa cumulação. A existência dos dois tratamentos no estabelecimento exige controle das operações e dos créditos correspondentes.
Como comparar o TTD 409 com outras modalidades?
Compare condições de acesso, desembolso, garantias, custos e adequação à operação. O artigo de TTD 409, 410 e 411 concentra essa comparação.
Como transformar a apuração em previsão de caixa?
O primeiro controle deve separar a data do pagamento da data de reconhecimento do crédito. Uma operação pode exigir recursos antes de gerar receita, mesmo quando a antecipação será aproveitada posteriormente. Para o financeiro, essa diferença altera a necessidade de capital e o limite disponível para novas compras.
Monte um calendário por lote com desembaraço, pagamento, entrada em estoque, venda e recebimento. Depois, confronte esse calendário com a apuração fiscal. O controle permite identificar se o problema está no valor do imposto, no prazo de venda ou na demora para transformar estoque em caixa.
Considere uma empresa hipotética que destine R$ 60 mil ao pagamento de uma antecipação. Se esse valor permanecer comprometido durante dois meses e o custo financeiro adotado no orçamento for de 1% ao mês, uma aproximação simples do custo de oportunidade seria de R$ 1.200. A conta não representa encargo do TTD nem substitui cálculo financeiro com datas reais; demonstra um componente que o orçamento deve avaliar.
Por isso, duas operações com a mesma apuração podem apresentar resultados financeiros diferentes. A empresa que vende rapidamente pode suportar o desembolso de forma distinta daquela que mantém mercadoria parada por vários meses. Antes de ampliar as importações, teste o efeito de um giro mais lento.
Como conferir uma proposta comercial de TTD 409?
Peça que o estudo seja acompanhado de uma memória de cálculo reproduzível. O documento deve mostrar os dados de entrada, o tratamento utilizado e a passagem de uma etapa à outra. Um percentual destacado na apresentação não explica, sozinho, como a economia foi obtida.
- Produto e operação: descrição, classificação, origem, destinatário e finalidade considerados.
- Base e período: valores utilizados na importação, na venda e na apuração, com datas coerentes.
- Créditos e ajustes: indicação do que foi aproveitado, substituído ou separado da conta.
- Despesas adicionais: logística, armazenagem, implantação, controles e capital comprometido.
Solicite também um cenário sem o projeto, construído com as mesmas quantidades e condições comerciais. Se a alternativa catarinense usa compra maior ou desconto de fornecedor inexistente no cenário atual, a comparação precisa revelar essa diferença. Não atribua automaticamente ao tratamento um ganho que veio de outra premissa.
Por fim, estabeleça quais informações ainda dependem de confirmação. Uma lista curta de pendências, com responsáveis e documentos necessários, é mais útil para decidir do que uma conclusão aparentemente definitiva baseada em dados incompletos.
Quais indicadores acompanhar depois de iniciar?
Escolha indicadores que liguem a rotina comercial à projeção aprovada. Acompanhe custo efetivo por lote, tempo médio de estoque, diferença entre valor antecipado e aproveitado e margem após a logística. Compare valores realizados com o orçamento do mesmo período.
Quando surgir uma diferença, identifique sua origem antes de alterar o planejamento: câmbio, preço, frete, classificação do produto, perfil do comprador ou tratamento fiscal podem produzir efeitos distintos. Essa análise evita corrigir a parametrização do imposto quando o desvio real está na negociação comercial.
Defina ainda uma revisão antes de mudanças relevantes. Um novo fornecedor, uma linha de produtos ou um canal de venda pode modificar as premissas econômicas. Registrar a decisão e os dados utilizados facilita a conferência posterior e a comunicação entre jurídico, contabilidade e gestão.
Avalie o TTD 409 com os números da sua operação
O Terrazzan & Almeida Advogados analisa o enquadramento jurídico e o planejamento da operação em conjunto com as informações comerciais e fiscais da empresa. Apresente seus produtos, volume de importação e principais destinos para organizar o diagnóstico.
Analise a Sua Operação de Importação
Deixe seus contatos para a equipe avaliar o atendimento adequado à sua demanda.
Ficou com dúvidas? Fale com um advogado.
Atendimento personalizado para empresas, imobiliário e profissionais. Consulta sem compromisso.